
補助金と助成金の違いを一覧で比較|管轄・審査・申請実務まで解説
「補助金」と「助成金」の違いが分からず、どちらを調べればよいか迷っていませんか。両者は管轄や財源、審査の性質が異なるものの、通説どおりにきれいな線引きができるわけではありません。本記事では、法的根拠から比較表、申請実務でつまずきやすい点まで整理しました。
■ 補助金と助成金の基本的な違い(定義と法的根拠)
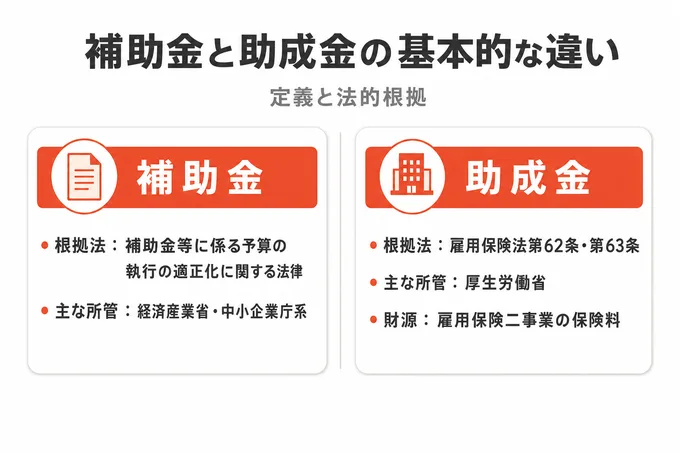
補助金と助成金に共通するのは、どちらも原則として返済不要の資金だという点です。ただし補助金では、収益納付や処分制限財産の処分により、交付後に減額や返還が生じる場合もあります。また、根拠となる法律も所管する省庁も別のものです。
まずは、それぞれの定義から確認しましょう。
補助金の定義と法的根拠
補助金は、国や自治体が事業者の新しい取り組みを支援するために交付する、原則として返済不要の資金です。補助金適正化法は、交付の申請があったときに書類審査や必要に応じた現地調査を行い、内容が適正と認めたときに交付を決定すると定めています。
融資と違って返済は不要ですが、審査を経る以上、申請すれば受け取れるとは限らないのが実情です。
助成金の定義と法的根拠
助成金(雇用関係助成金)は、雇用保険法第62条・第63条に基づく制度で、雇用の安定や能力開発を目的に交付されます。財源は雇用保険料のうち雇用安定事業・能力開発事業にあたる部分で、この部分は事業主のみが負担する仕組みです。
この二事業分の保険料率は、令和8年度(2026年4月〜2027年3月)は一般の事業で3.5/1,000です(建設の事業は4.5/1,000)。
出典:中小企業庁 ミラサポplus「補助金とは」 出典:e-Gov法令検索「補助金等に係る予算の執行の適正化に関する法律」 出典:厚生労働省「雇用関係助成金支給要領(共通要領)」 出典:e-Gov法令検索「雇用保険法」 出典:小規模事業者持続化補助金 公募要領(第8版)
■ 「経産省=補助金/厚労省=助成金」の通説と、公式資料にある例外
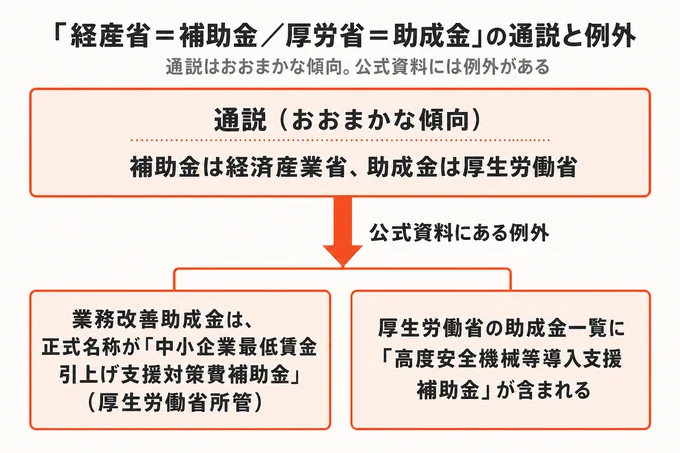
「補助金は経済産業省、助成金は厚生労働省」という説明をよく見かけます。この整理はおおまかな傾向として成り立つものの、公式資料には例外が存在するのが実情です。
通説はおおまかな傾向として成り立つ
小規模事業者持続化補助金やデジタル化・AI導入補助金など、経済産業省・中小企業庁系の制度の多くは「補助金」と呼ばれます。一方、キャリアアップ助成金や人材開発支援助成金のように、厚生労働省が所管する制度の多くは「助成金」という名称です。
ただしこれは傾向であり、すべての制度がこの区分に従うわけではありません。
例外:業務改善助成金は「補助金」という名称で交付される
厚生労働省が所管する業務改善助成金は、交付要綱上の正式名称が「中小企業最低賃金引上げ支援対策費補助金」です。厚労省所管でありながら補助金適正化法に基づき予算の範囲内で交付される、通説における代表的な例外にあたります。
交付決定を受けたあとに事業を実施し、実績を報告する流れも、補助金型の手続きに近いものです。
厚労省の制度一覧にも「補助金」がある/名称は必ずしも区別されない
厚生労働省の「各種助成金・奨励金等の制度」一覧には、雇用関係助成金と並んで「高度安全機械等導入支援補助金」も掲載されています。中小機構のビジネスQ&Aも、助成金・補助金という言葉は必ずしも明確に区別されていないと案内しています。
名称だけで制度の性質を決めつけず、個々の制度の中身にあたるのが基本。
出典:ミラサポplus「補助金とは」(主な補助金の例) 出典:厚生労働省「業務改善助成金」 出典:厚生労働省「令和8年度 中小企業最低賃金引上げ支援対策費補助金(業務改善助成金)交付要綱」 出典:厚生労働省「キャリアアップ助成金」 出典:厚生労働省「人材開発支援助成金」 出典:厚生労働省「各種助成金・奨励金等の制度」 出典:J-Net21 ビジネスQ&A「補助金・助成金の違いや補助金活用における注意点について教えてください。」
■ 補助金と助成金の違い一覧(比較表)
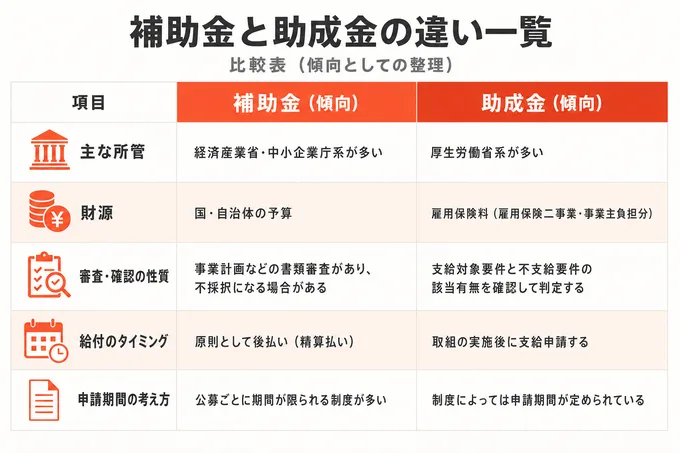
ここまでの内容を踏まえ、傾向としての違いを一覧にまとめます。詳しい例外は前の見出しのとおりです。
| 項目 | 補助金(傾向) | 助成金(傾向) |
|---|---|---|
| 主な所管 | 経済産業省・中小企業庁系が多い | 厚生労働省系が多い |
| 財源 | 国・自治体の予算 | 雇用保険料(雇用保険二事業・事業主負担分) |
| 審査・確認の性質 | 事業計画などの書類審査があり、不採択になる場合がある | 支給対象要件と不支給要件の該当有無を確認して判定する |
| 給付のタイミング | 原則として後払い(精算払い) | 取組の実施後に支給申請する |
| 申請期間の考え方 | 公募ごとに期間が限られる制度が多い | 制度によっては申請期間が定められている |
申請すれば受け取れる制度ではない、という共通点
補助金は書類審査があり、審査の結果次第で不採択になったり、申請額から減額されたりする場合があります。助成金も、支給対象要件に該当し、かつ不支給要件に該当しないと判定された場合にはじめて支給決定となる仕組みです。
どちらも、条件を満たせば自動的に受け取れる制度ではないという点は共通しています。
出典:小規模事業者持続化補助金 公式サイト「申請の流れ」 出典:厚生労働省「雇用関係助成金支給要領(共通要領)」 出典:中小企業庁 ミラサポplus「補助金とは」
■ 申請から受給までの流れの違い(実務でつまずきやすいポイント)
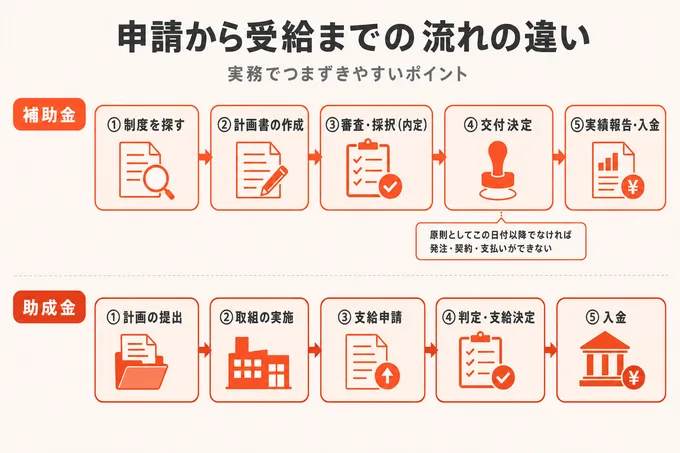
つまずきやすいのは制度の性質よりも、発注のタイミングや計画届の要否といった実務の部分です。
補助金は、次の5つの段階を踏みます。
| 段階 | 内容 |
|---|---|
| ①制度を探す | 公募要領で対象と要件を確認する。申請期間は限られ、1か月前後である場合が多い |
| ②計画書の作成 | 補助事業計画書を作成し、公募期間内に申請する |
| ③審査・採択 | 選定結果通知書(採択通知書)が届く。ただし、事業を開始できるのは交付決定を受けてから |
| ④交付決定 | 交付申請を経て交付決定通知書が届く。原則としてこの日付以降でなければ発注・契約・支払いができない |
| ⑤実績報告・入金 | 事業を実施して実績報告を行い、確定検査を経て補助金が支払われる |
助成金の流れは、補助金とは別の組み立てです。
| 段階 | 内容 |
|---|---|
| ①計画の提出 | 制度によっては、取組を始める前に計画の提出が必要(例:キャリアアップ助成金) |
| ②取組の実施 | 計画に沿って雇用・人材育成の取組を実施する |
| ③支給申請 | 各助成金別要領が定める日の翌日から、原則として2か月以内に支給申請する |
| ④判定・支給決定 | 支給対象要件と不支給要件の該当を確認したうえで支給決定が行われる |
| ⑤入金 | 事業主等の支払先口座へ支払われる。代理受領は原則として認められない |
ただし例外もあり、先に触れた業務改善助成金は、交付申請と交付決定を経る手続きです。
補助金は「交付決定」より前の発注・契約が対象外になる
補助金の審査で採択された段階は、まだ「内定」にすぎません。各補助金の公募要領では、原則として交付決定通知書に記載された日付以降でなければ、業者への発注や契約、支払いはできないと説明しています。
交付決定を受ける前に発注・契約・支払いを済ませた経費は、補助の対象外です。
助成金には事前の「計画届」など手続きが必要な制度がある
助成金にも、取組を始める前に手続きが必要な制度があります。キャリアアップ助成金の場合、各コースの実施日より前に「キャリアアップ計画」を作成・提出しておくことが要件です。
電子申請の窓口が違う(GビズID・Jグランツ・雇用関係助成金ポータル)
補助金の多くはJグランツ、助成金は雇用関係助成金ポータルと、電子申請の窓口が異なります。ただしどちらの申請にも「GビズID」のアカウント取得が起点になる点は共通です。
事業主が社会保険労務士や弁護士などの代理人に電子申請を依頼する場合も、事業主と代理人のそれぞれがGビズIDを取得する必要があります。
GビズIDには2026年7月から有効期限がある
GビズIDのプライムとメンバーには、2026年7月9日から有効期限が設けられました。有効期間は、アカウントの発行日から2年3か月です。2026年7月9日より前に発行されたアカウントは、導入日の2026年7月9日から2年3か月を数えるため、初回の期限は2028年10月ごろになります。
申請の直前に期限切れが分かると間に合わないため、早めに状態を確かめておきましょう。
出典:小規模事業者持続化補助金 公式サイト「申請の流れ」 出典:中小企業庁 ミラサポplus「補助金とは」 出典:厚生労働省「キャリアアップ助成金」 出典:厚生労働省「雇用関係助成金支給要領(共通要領)」 出典:厚生労働省「雇用関係助成金の電子申請」 出典:デジタル庁「GビズID」 出典:デジタル庁 GビズID「アカウントの有効期限」
■ 審査・要件の違い(不採択・不支給になるケース)
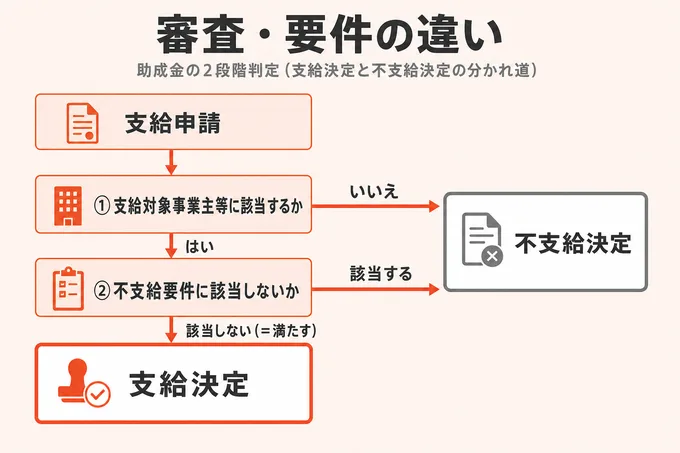
補助金は提出書類の中身が、助成金は要件への該当の有無が、それぞれ結果を分けます。
補助金の審査で確認される内容
補助金の審査では、複数の書類を提出したうえで内容が確認されます。制度によって異なりますが、事業計画書や決算書類、経費の相見積書などを提出し、書類審査を経る仕組みです。必要に応じて、現地調査が行われる場合もあります。
助成金の「支給対象要件」と「不支給要件」
助成金は、管轄労働局長による2段階の判定を経て支給が決まります。支給対象事業主等に該当するかどうかと、不支給要件に該当しないかどうかを確認したうえで、両方を満たした事業主等について支給決定が行われる仕組みです。不支給要件に挙がっているのは、不正受給歴や労働保険料の未納、労働関係法令違反(送検された場合に限る)などです。
申請を依頼する相手を選ぶときの注意点
厚生労働省は、同省の委託事業者を名乗って助成金の申請や無料査定を持ちかける勧誘について注意を呼びかけています。厚生労働省や労働局が特定の事業者に助成金の勧誘を委託することはなく、この勧誘に関与している事実もありません。また、社会保険労務士や代理人が不正受給に関与した場合の取り扱いを定めた規定もあるため、支援を依頼する相手選びは慎重に。
古い解説に残る「生産性要件」はすでに廃止されている
かつて雇用関係助成金には、生産性要件を満たすと助成額が上乗せされる仕組みがありました。この生産性要件は、2023年(令和5年)3月31日に廃止されています。
いまも上乗せがあるかのように書かれた解説が残っているため、要件は厚生労働省の現行ページで確かめるのが確実です。
出典:中小企業庁 ミラサポplus「補助金とは」 出典:厚生労働省「雇用関係助成金支給要領(共通要領)」 出典:厚生労働省「事業主の方のための雇用関係助成金」
■ 給付金・奨励金など、似た名前の制度との違い
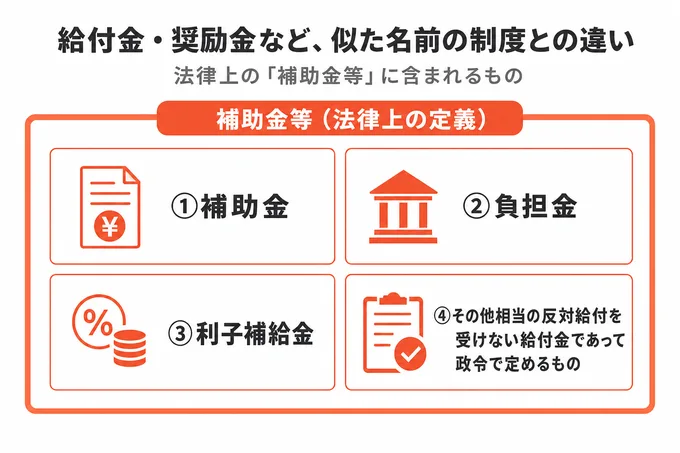
補助金や助成金のほかにも、「給付金」「奨励金」など似た名前の制度を目にすることも少なくありません。それぞれの位置づけは次のとおりです。
法律上の「補助金等」に含まれるもの
補助金適正化法は、「補助金等」という言葉を幅広く定義しています。国が交付する①補助金 ②負担金 ③利子補給金 ④その他相当の反対給付を受けない給付金であって政令で定めるもの、をまとめて「補助金等」と呼ぶ規定です。本記事で扱う「補助金」は、このうち一般に補助金と呼ばれる制度に絞っています。
「給付金」「奨励金」と助成金・補助金の関係
国税庁の通達に登場するのは、「給付金等」「奨励金等」という言葉です。雇用保険法などの法令に基づいて交付される助成金のうち、休業手当や賃金、職業訓練費などの経費を補うものは税務上「給付金等」として扱われ、雇用の改善を図ったこと等により交付を受けるものは「奨励金等」と呼ばれています。ただし、名称の違いが制度の性格をそのまま表すとは限りません。
出典:e-Gov法令検索「補助金等に係る予算の執行の適正化に関する法律」 出典:国税庁 法人税基本通達「法令に基づき交付を受ける給付金等の帰属の時期」 出典:厚生労働省「各種助成金・奨励金等の制度」
■ 税務上の取り扱いの違い(法人税・消費税)
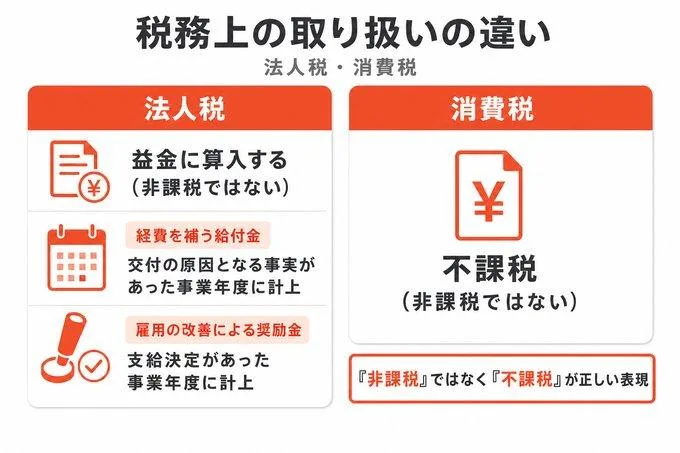
補助金や助成金を受け取った場合の税務上の扱いは、法人税と消費税で考え方が異なります。ここでは国税庁の資料をもとに整理します。
法人税では収入として計上する(非課税ではない)
「助成金は非課税」という説明を見かけますが、法人税では誤りです。雇用保険法などの法令に基づいて交付を受ける雇用関係の助成金は、法人税法上の益金に算入します。計上する時期は、助成金の性質によって異なります。
給付金と奨励金で計上する事業年度が違う
休業手当や賃金、職業訓練費などの経費を補うために交付を受ける給付金は、入金があった時点ではなく、交付の原因となった休業や職業訓練などの事実があった事業年度に計上します。その事業年度の終わりに金額が確定していない場合も、見積もって計上します。定年の延長や高齢者・障害者の雇用など、雇用の改善を図ったことで交付を受ける奨励金は、支給決定があった事業年度に計上します。
消費税は「不課税」(非課税ではない)
補助金や助成金は、対価を得て行う取引ではないため、消費税の課税対象になりません。国税庁は、寄附金や祝金と同じく、国や地方公共団体からの補助金・助成金等を「消費税の課税の対象とならないもの」の具体例として挙げています。ただし用語としては「非課税」ではなく「不課税」が正しい表現です。
固定資産を取得した場合の圧縮記帳
補助金等で固定資産を取得・改良した場合には、圧縮記帳という仕組みを使えることがあります。返還不要が確定した事業年度に、圧縮限度額の範囲内で帳簿価額を減額する経理をし、確定申告書に明細を記載することを条件に、その金額を損金に算入できる制度です。個人事業主にも同様の規定があります。
いずれも自動的に適用されるものではないため、個別の適用可否は税理士にご確認ください。
出典:国税庁 法人税基本通達「法令に基づき交付を受ける給付金等の帰属の時期」 出典:国税庁 No.6157「課税の対象とならないもの(不課税)の具体例」 出典:e-Gov法令検索「法人税法」第42条(法人の圧縮記帳) 出典:国税庁 No.2202「国庫補助金等を受け取ったとき」(個人事業主の場合)
■ 補助金と助成金、どちらを先に検討すべきか
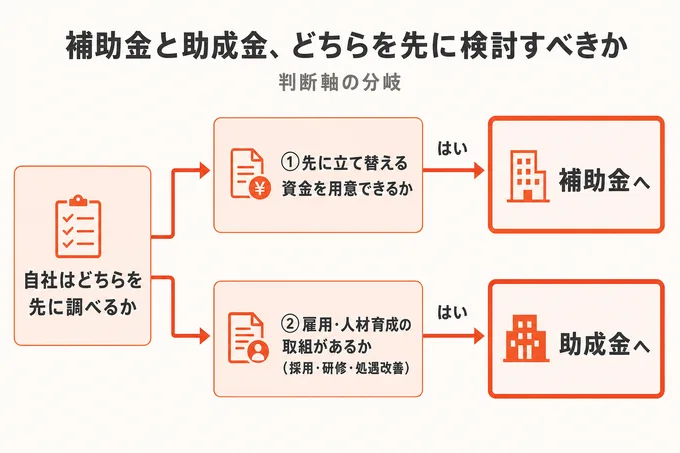
ここまで見てきた法的根拠・審査の構造・申請実務の違いを踏まえると、まず何を確認すべきかが見えてきます。判断のポイントは、直近の資金繰りに余裕があるか、そして雇用や人材育成に関する取り組みがあるかどうかです。
補助金は原則として後払いのため、採択されても事業を実施し検査を受けるまでは資金が入りません。先に立て替える資金を用意できるかどうかが、補助金を検討するうえでの現実的な分かれ目になります。
一方、助成金は雇用の安定や人材育成に関する具体的な取り組みが前提になる制度です。採用・研修・処遇改善などの取り組みをすでに進めている、または進める予定がある場合は、該当する助成金がないか先に確認しておきましょう。支援対象としている助成金制度は、助成金申請支援のページにまとめています。
目的別に見た代表的な制度は、次のとおりです。
| 区分 | 制度名 | 主な目的 |
|---|---|---|
| 補助金 | 小規模事業者持続化補助金 | 小規模事業者が経営計画に基づいて行う販路開拓の取組を支援する |
| 補助金 | デジタル化・AI導入補助金(旧:IT導入補助金) | 業務の効率化や自動化のためのITツールの導入を支援する |
| 補助金 | 省力化投資補助金 | 人手不足の解消に向けた省力化投資を支援する(カタログから汎用製品を選ぶカタログ注文型と、個別の設備・システムを導入する一般型がある) |
| 補助金 | 新事業進出・ものづくり商業サービス補助金 | 新市場・高付加価値事業への進出や海外市場開拓にかかる設備投資等を支援する |
| 助成金 | キャリアアップ助成金 | 非正規雇用の労働者の正社員化・処遇改善に取り組んだ事業主を助成する |
| 助成金 | 人材開発支援助成金 | 職務に関連した知識・技能を習得させる職業訓練等を計画に沿って実施した場合に助成する |
| 助成金 | 業務改善助成金 | 生産性向上に資する設備投資等とともに賃金の引上げを行う中小企業事業者を助成する |
| 助成金 | 雇用調整助成金 | 事業活動の縮小を余儀なくされた事業主が、雇用を維持した場合に助成する |
当社では、認定経営革新等支援機関として、補助金の選定から事業計画策定への助言、提携する行政書士による申請書類の作成、申請者ご本人が行う申請手続きのサポート、採択後の実行支援まで対応しています。助成金の申請書類の作成と提出代行は、提携する社会保険労務士法人が行います。当社は、制度の選定や研修など取組内容の設計をご支援します。補助金の活用を検討する場合は、補助金申請支援のページもあわせてご確認ください。
出典:小規模事業者持続化補助金 公募要領(第8版) 出典:厚生労働省「雇用関係助成金支給要領(共通要領)」 出典:中小企業庁 ミラサポplus「補助金とは」 出典:厚生労働省「キャリアアップ助成金」 出典:厚生労働省「人材開発支援助成金」 出典:厚生労働省「令和8年度 中小企業最低賃金引上げ支援対策費補助金(業務改善助成金)交付要綱」 出典:厚生労働省「雇用調整助成金」
この制度の申請支援について、対応できる内容をまとめています。
■ HelpTech株式会社について
HelpTech株式会社は、福岡市中央区薬院に本社を置いています。主な事業は、補助金・助成金の申請支援と、研修・リスキリングの支援です。あわせて、業務のデジタル化を進めるDX支援やBPO(業務の外部委託)も提供しており、デジタル化・AI導入補助金を活用したITツールの導入についてもご相談いただけます。
これまでの実績は、助成金支給率98%(2021年7月の創業以来〜2026年4月時点、支給決定件数÷支給申請件数)、累計の補助金採択額60億円以上(2021年7月の創業以来の累計、当社がご支援して採択された全補助金額の合計)です。設立年や所在地などの会社情報は、会社概要のページに掲載しています。
■ まとめ:補助金と助成金を正しく理解し、自社に合う制度から検討しよう
補助金と助成金は、管轄や財源、審査の性質に傾向としての違いがあるものの、業務改善助成金のように名称だけでは線引きできない制度もあります。押さえておきたいのは次の2点です。
どちらも審査や要件の確認を経るため申請すれば受け取れるものではないこと、そして原則として後払いで、交付決定前の発注が対象外になる制度があることです。まずは自社の資金繰りと、雇用や人材育成の取り組み状況を整理してから、該当しそうな制度を探してみてください。
どの制度が自社に当てはまるかを個別に確認したい場合は、HelpTechのお問い合わせからご相談いただけます(電話:092-688-0878/平日10:00-18:00)。
この記事の執筆者
HelpTech株式会社 代表取締役
高橋 延明
中小企業の補助金・助成金申請支援と、リスキリングの研修事業を手がける。経産省のリスキリング補助事業の採択事業者。
よくある質問
対象となる法人の形態を決めているのは、制度ごとの公募要領です。たとえば小規模事業者持続化補助金は、一定の要件を満たした特定非営利活動法人を補助対象に含む一方、一般社団法人・公益社団法人は対象外としています。申請を検討している制度の公募要領で、対象者の範囲を先に確認してください。
本記事で扱った補助金適正化法は、国が交付する補助金等を対象とした法律です。都道府県や市区町村が独自に設ける制度は、この法律の対象ではありません。自治体の補助は地方自治法第232条の2を根拠に行われ、募集の時期や要件の立て方も自治体ごとにさまざまです。
科研費は研究者を対象とした制度で、本記事が扱う中小企業向けの制度とは所管も対象も異なります。同じ「補助金」という語を使っていても、想定されている申請者が違います。中小企業の設備投資や人材育成を目的とする制度とは、分けて考えてください。
併用できるかどうかは、それぞれの制度の規定しだいです。同一の取組について国の他の補助金を重ねて受け取れない制度もあるため、申請前に公募要領・支給要領の規定を読み比べる必要があります。判断に迷う場合は、各事務局や労働局へ問い合わせる方法もあります。