
補助金の会計処理と圧縮記帳|計上時期・仕訳・消費税の扱いを解説
補助金の採択後、どの科目で、いつ計上するのか分からず手が止まっていませんか? 日本には補助金の会計基準が無く、出典ごとに扱いが分かれるためです。本記事では、補助金の会計処理を勘定科目と仕訳・計上時期・圧縮記帳・消費税・個人事業主の扱いに分けて解説します。
2026年11月時点の法令・公募要領に基づく。
■ 補助金の会計処理で決めること:科目・計上時期・税務の早見表
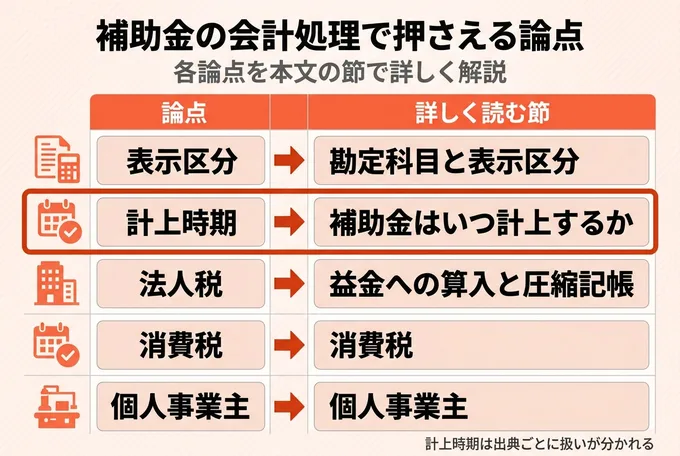
法人が補助金の経理で決めるのは、表示区分と科目、計上時期、法人税と消費税の扱いです。計上時期は出典ごとに扱いが分かれ、一つのルールに言い切れません。個人事業主には、法人税とは別に所得税の規定が適用されます。
各論点の結論は次の表のとおりです。
| 論点 | 一次ソースでの扱い | 詳しく読む節 |
|---|---|---|
| 表示区分 | 補助金の性質で分かれる。費用を補う補助金は原則として営業外収益、設備の取得に充てる補助金は臨時性があれば特別利益(研究報告の考え方) | 勘定科目と表示区分 |
| 計上時期 | 公募要領の記載は制度で異なる(新事業進出・ものづくり、省力化は支払を受けた事業年度、持続化は額の確定を受けた事業年度)。研究報告は事実と状況に応じて判断 | 補助金はいつ計上するか |
| 法人税 | 益金に算入される。固定資産の取得に充てた分は、圧縮記帳で課税を後の年度へ繰り延べられる | 益金への算入と圧縮記帳 |
| 消費税 | 不課税。制度によっては仕入控除税額の返還がある | 消費税 |
| 個人事業主 | 固定資産の取得・改良に充てた補助金は、要件を満たせば総収入金額に算入しない | 個人事業主 |
雇用保険法等に基づく助成金の計上時期は、法人税基本通達2-1-42が根拠になる別の取扱いです。
■ 補助金の勘定科目と表示区分:営業外収益と特別利益の分かれ目
補助金の経理は、表示区分(営業外収益か特別利益か)を決め、そのあとに会社の科目体系から科目名を選ぶ順で進みます。区分の考え方は、補助金の性質で変わります。
会計基準は無く、研究報告は補助金の性質で表示区分を分ける
補助金には専用の会計基準がありません(2025年6月時点の日本公認会計士協会〔JICPA〕研究報告第18号の記載)。この研究報告は実務を拘束しない文書です。研究報告による補助金の性質ごとの表示区分は、次の表のとおりです。
補助金は通常、顧客との契約から生じる収益ではありません。
そのため研究報告は、収益に関する補助金を原則として営業外収益に計上するとしています。
| 補助金の性質 | 研究報告の考え方 | 例 |
|---|---|---|
| 収益に関する補助金 | 原則として営業外収益に計上すると考えられる | 人件費や外注費など、経費を補う補助金 |
| 資産に関する補助金 | 臨時性があれば特別利益、金額が僅少または経常的なら営業外収益と考えられる | 機械装置やソフトウェアなど、固定資産の取得に充てる補助金 |
科目名は会社の科目体系で決める
研究報告が示すのは表示区分までです。科目名は会社の科目体系で決め、区分と科目は顧問税理士(監査を受ける会社は監査人)と事前に決めておきましょう。
入金前後の仕訳:未収入金を経由する場合と入金時に計上する場合
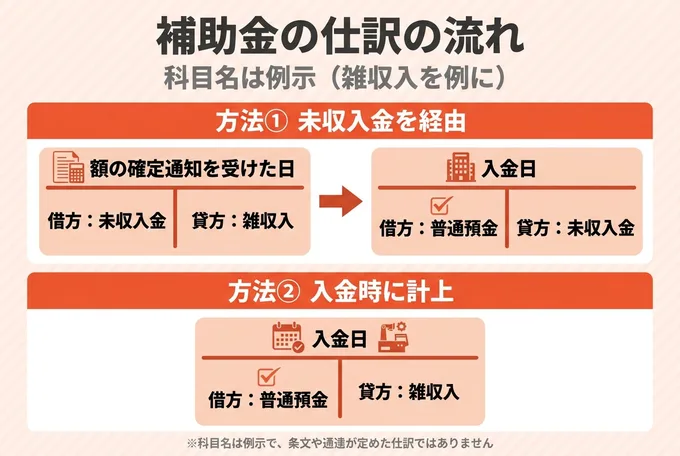
仕訳には、額の確定通知の時点で未収入金を立てる方法と、入金時にまとめて計上する方法などがあります。どちらを選ぶかは、次の節の計上時期で決まります。
以下は簿記の一般的な記帳例で、補助金額は仮に100万円です。
| パターン | 時点 | 借方 | 貸方 | 金額(円) |
|---|---|---|---|---|
| ① 未収入金を経由 | 額の確定通知を受けた日 | 未収入金 | 雑収入 | 1,000,000 |
| ① 未収入金を経由 | 入金日 | 普通預金 | 未収入金 | 1,000,000 |
| ② 入金時に計上 | 入金日 | 普通預金 | 雑収入 | 1,000,000 |
補助金額1,000,000円は、補助対象経費1,500,000円×補助率2/3という仮の前提で計算しています。科目名(未収入金・雑収入・普通預金)は例示で、条文や通達が定めた仕訳ではありません。
出典:日本公認会計士協会「会計制度委員会研究報告第18号『補助金等の会計処理及び開示に関する研究報告』」(印刷ページ9「(2)表示」・印刷ページ26「(4)表示」)
■ 補助金はいつ計上するか:公募要領・研究報告・通達で扱いが分かれる
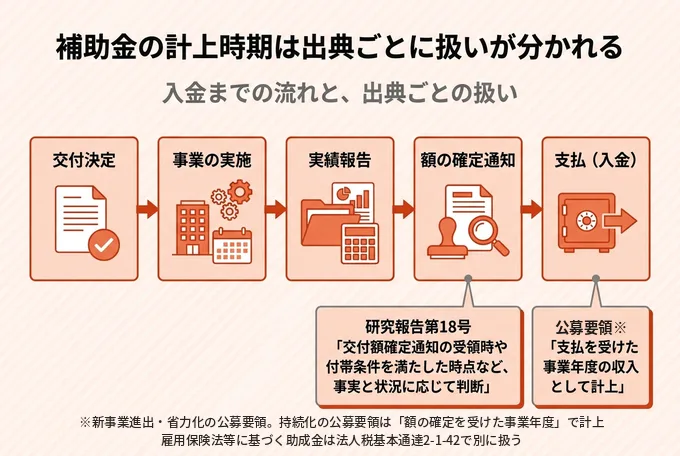
補助金の計上時期は、交付決定・額の確定通知・入金のどれを基準にするかで変わります。出典ごとに扱いが異なるため、まず入金までの流れを押さえます。
補助金は交付決定から入金まで複数の時点を経る
補助金は一般的に、交付決定、事業の実施、実績報告、額の確定、支払の順に進み、原則として後払いです。交付決定のあとに事務局が実績報告を審査し、交付すべき額を確定して通知します。
支払はその確定後です(持続化補助金・省力化投資補助金の交付規程第19条・第20条)。交付決定通知日、額の確定通知日、入金日は、別々の時点です。
出典ごとの扱いを比べる:公募要領と研究報告
計上時期の扱いは、出典によって次のように分かれます。
| 出典 | 計上時期の扱い | 対象と注意 |
|---|---|---|
| 新事業進出・ものづくり商業サービス補助金 公募要領(第2回) | 「補助金は経理上、支払を受けた事業年度における収入として計上するもの」 | この補助金の公募要領の記載で、法令・通達ではない |
| 中小企業省力化投資補助金(一般型)公募要領(第9回公募) | 支払は原則として、実績報告書の提出後に額を確定してからの精算払。経理上は、支払を受けた事業年度の収入として計上する | 一般型の記載で、同じく法令・通達ではない |
| 小規模事業者持続化補助金<一般型 通常枠>公募要領(第20回公募) | 「補助金は経理上、補助金の額の確定を受けた事業年度における収益として計上するもの」 | この補助金の公募要領の記載で、同じく法令・通達ではない |
| JICPA 研究報告第18号(本文印刷ページ8) | 交付額確定通知の受領時や付帯条件を満たした時点など、事実と状況に応じて判断する | 会計基準ではなく、実務を拘束しない |
圧縮記帳の条文(法人税法42条)は、収益の計上時期を定める規定ではなく、返還不要の確定を適用要件とする規定です。雇用関係の助成金の計上時期は、この表とは別の通達が根拠になります。
計上時期の書き方は、制度ごとの公募要領の記載次第です。公募要領の要件確認を含めて申請の支援を受けたい場合は、補助金申請支援のページで支援内容を確認できます。
決算日をまたぐと、計上する事業年度が変わる
3月決算の会社で、額の確定通知が3月25日(当期)、入金が4月30日(翌期)だったとします。入金した事業年度で計上すれば翌期の収益、確定通知を基準にすれば当期の収益です。
| 日付 | 出来事 | 事業年度 |
|---|---|---|
| 2月10日 | 交付決定通知(額は未確定) | 当期 |
| 3月25日 | 額の確定通知 | 当期 |
| 3月31日 | 決算日 | 当期末 |
| 4月30日 | 入金 | 翌期 |
| 計上の基準 | 当期の収益(円) | 翌期の収益(円) |
|---|---|---|
| 入金した事業年度(新事業進出・ものづくり、省力化の公募要領の記載) | 0 | 1,000,000 |
| 額の確定通知の事業年度(持続化の公募要領の記載。研究報告が挙げる時点の一つ) | 1,000,000 | 0 |
確定額は仮に1,000,000円(補助対象経費1,500,000円×補助率2/3)です。どちらで処理するかは、顧問税理士(監査を受ける会社は監査人)と事前に決めておきましょう。
雇用保険法等に基づく給付金・奨励金は法人税基本通達2-1-42で扱う
雇用保険法等の法令に基づく給付金等の計上時期は、法人税基本通達2-1-42が根拠です。休業手当や職業訓練費などの経費を補塡する給付金は、事実があった事業年度に、金額が未確定でも見積もって益金に算入します。
雇用の改善を図ったことで交付される奨励金等は、支給決定があった事業年度の益金です。
出典:中小機構「新事業進出・ものづくり商業サービス補助金 公募要領(第2回)」(印刷ページ57)/中小機構「中小企業省力化投資補助事業(一般型)公募要領(第9回公募)」(p.36「(6)補助金の支払」)/小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(第9版・商工会地区)/中小機構「中小企業省力化投資補助金交付規程」(第19条第1項・第20条)/小規模事業者持続化補助金<一般型 通常枠>交付規程(商工会地区。第19条・第20条)/日本公認会計士協会「会計制度委員会研究報告第18号」(印刷ページ4・8「④小括」)
■ 補助金に法人税はかかるか:益金への算入と圧縮記帳の仕組み
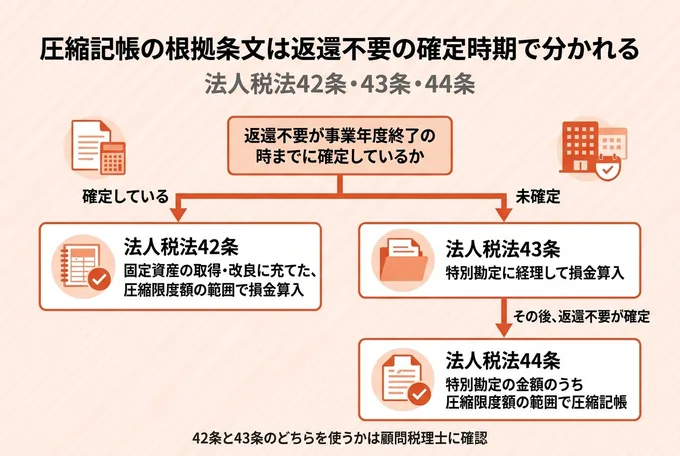
補助金は益金に算入され、法人税の課税対象です。固定資産の取得に充てた部分は、要件を満たせば圧縮記帳で課税を後の年度へずらせます。
補助金は益金に算入され、課税対象になる
根拠となる条文は法人税法22条2項です。資本等取引以外の取引に係る収益の額を益金に算入すると定めており、補助金はこの収益の額に当たります。
公募要領も、補助金は法人税等の課税対象になると明記しています。圧縮記帳は、損金への算入を認める「別段の定め」の一つです(益金の額そのものは減りません)。
圧縮記帳は課税の繰延べで、免税ではない
圧縮記帳は、固定資産の帳簿価額を損金経理で減額するか、積立金として積み立てる経理をして、その金額を損金に算入する方法です。補助金の益金と打ち消し合うため、受け取った年度の課税は抑えられます。
ただし、減額後の金額が減価償却の取得価額になる(法人税法施行令54条3項)ため、以後の償却費は減ります。課税が免除されるのではなく、後の年度へ繰り延べられるだけです。
圧縮記帳が使える要件:期末までの返還不要の確定と固定資産の取得
法人税法42条1項と、公募要領・通達の記載から、圧縮記帳が使える要件を整理すると次のとおりです。
| 要件 | 内容 |
|---|---|
| 国庫補助金等であること | 固定資産の取得・改良に充てるための、国または地方公共団体の補助金・給付金など |
| 返還不要の確定 | 返還を要しないことが、事業年度終了の時までに確定している。補助金等適正化法15条に基づく額の確定の通知を受けた国庫補助金等は、確定したものに当たる(法人税基本通達10-2-1の注) |
| 固定資産の取得・改良 | 事業年度終了の時までに、交付の目的に適合した固定資産を取得または改良している |
| 申告書への明細の記載 | 確定申告書に、損金算入の明細を記載する |
技術導入費や専門家経費など、固定資産の取得以外に充てる経費は、圧縮記帳の対象外です(新事業進出・ものづくり補助金の公募要領)。「条件に違反したら返還する」といった一般的な条件が付いていても、返還不要の確定の判定には関係しません。
制度ごとに、公募要領で国庫補助金等に当たるかを確かめましょう。
返還不要が未確定のまま期末を迎えるとき:特別勘定(43条・44条)
| 条文 | 場面 | 経理の内容 |
|---|---|---|
| 42条 | 返還不要が事業年度終了の時までに確定 | 圧縮限度額の範囲で、帳簿価額の減額または積立金の積立てを損金に算入 |
| 43条 | 返還不要が事業年度終了の時までに未確定 | 補助金額以下の金額を、確定した決算で特別勘定に経理して損金に算入。返還すべきことや返還不要が確定したときは取り崩して益金に算入 |
| 44条 | 特別勘定を持つ法人が、取得後に返還不要が確定 | 確定した日の特別勘定の金額のうち、返還不要が確定した補助金に係る圧縮限度額の範囲で圧縮記帳 |
43条は、交付を受けた事業年度の終了時までに返還不要が確定していない場合の規定です。精算払の補助金は額の確定後に支払われるため、確定通知と入金がそれぞれどの事業年度に当たるかによって、どの条文が適用される場面かが変わります。
42条と43条のどちらを使うかは、確定通知書と入金明細をそろえて顧問税理士に確認しましょう。
出典:e-Gov法令検索「法人税法」第22条第2項・第42条〜第44条(国庫補助金等で取得した固定資産等の圧縮額の損金算入)/中小機構「新事業進出・ものづくり商業サービス補助金 公募要領(第2回)」(印刷ページ57「圧縮記帳」)
■ 圧縮記帳の仕訳と、圧縮後の減価償却費の変化
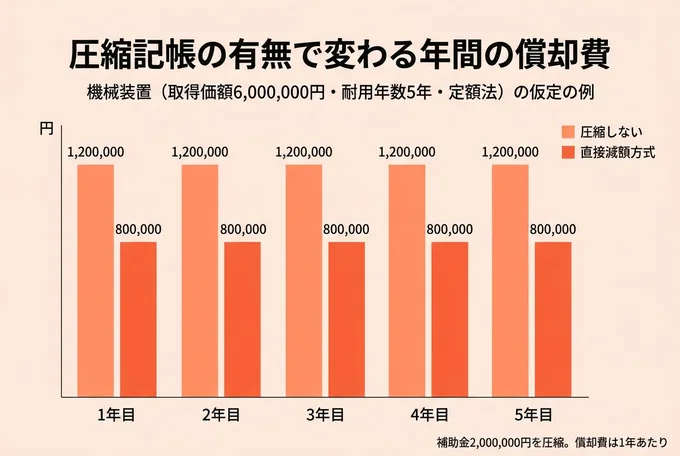
圧縮記帳の経理には、帳簿価額を直接減らす方法と、積立金を使う方法があります。圧縮すると以後の減価償却費が減るため、年次表で課税の繰延べを確かめます。
直接減額方式と積立金方式で仕訳が変わる
条文上の経理方法は、帳簿価額の損金経理による減額と、確定した決算での積立金の積立てです。「直接減額方式」「積立金方式」という呼び名は条文には無く、JICPAの研究報告が使っています。
以下は税効果会計を考慮しない簡略化した記帳例で、科目名は慣行の例示です。
| 方式 | 場面 | 借方 | 貸方 | 金額(円) |
|---|---|---|---|---|
| 共通 | 補助金の入金 | 普通預金 | 国庫補助金受贈益 | 2,000,000 |
| 直接減額方式 | 圧縮記帳 | 固定資産圧縮損 | 機械装置 | 2,000,000 |
| 積立金方式 | 剰余金処分で積立て | 繰越利益剰余金 | 圧縮積立金 | 2,000,000 |
直接減額方式を採らない場合の利益と税効果
直接減額を採用しない積立金方式では、補助金による利益が会計上一時に計上され、取得後の償却費が大きくなります。税効果会計を適用する場合は、圧縮積立金に係る将来加算一時差異について繰延税金負債を計上し、圧縮積立金はその額を控除した金額で積み立てます。
年次表で見る:圧縮すると以後の償却費が減る
次の表は、圧縮記帳の有無による5年間の償却費と所得への影響の比較です。前提の金額はすべて説明用の仮定です。
| 前提 | 内容(仮定) |
|---|---|
| 機械装置の取得価額 | 6,000,000円(期首に取得) |
| 補助金 | 2,000,000円(取得と同じ事業年度に受領し、期末までに返還不要が確定) |
| 償却 | 耐用年数5年・定額法・残存価額なし(計算を単純にするための仮定。実際は資産ごとに異なる) |
| 年 | 償却費(圧縮しない)(円) | 償却費(直接減額方式)(円) | 所得への影響(圧縮しない)(円) | 所得への影響(直接減額方式)(円) |
|---|---|---|---|---|
| 1年目 | 1,200,000 | 800,000 | +800,000 | -800,000 |
| 2年目 | 1,200,000 | 800,000 | -1,200,000 | -800,000 |
| 3年目 | 1,200,000 | 800,000 | -1,200,000 | -800,000 |
| 4年目 | 1,200,000 | 800,000 | -1,200,000 | -800,000 |
| 5年目 | 1,200,000 | 800,000 | -1,200,000 | -800,000 |
| 合計 | 6,000,000 | 4,000,000 | -4,000,000 | -4,000,000 |
年次表の計算式:5年間の合計は変わらない
表の金額は、次の式で計算しています。
| 項目 | 計算式 | 金額(円) |
|---|---|---|
| 償却費(圧縮しない) | 6,000,000円÷5年 | 1,200,000 |
| 償却費(直接減額方式) | (6,000,000円−2,000,000円)÷5年 | 800,000 |
| 1年目の所得への影響(圧縮しない) | 補助金の益金2,000,000円−償却費1,200,000円 | +800,000 |
| 1年目の所得への影響(直接減額方式) | 補助金の益金2,000,000円−圧縮損2,000,000円−償却費800,000円 | -800,000 |
圧縮記帳をすると1年目の課税は抑えられますが、2年目以降の損金が減るため、5年間の合計は変わりません。所得への影響の列は、ほかの損益を含めない単純な比較です。
出典:日本公認会計士協会「会計制度委員会研究報告第18号」(印刷ページ5「(3)圧縮記帳に関する会計処理」・印刷ページ40「②直接減額を採用しない方式」)
新事業進出・ものづくり商業サービス補助金は、固定資産の取得に充てる部分について、公募要領が圧縮記帳を認めている制度の一つです。HelpTechの支援内容は、この申請支援ページに掲載しています。
■ 消費税は不課税:仕入控除税額の返還は制度ごとに定めが違う
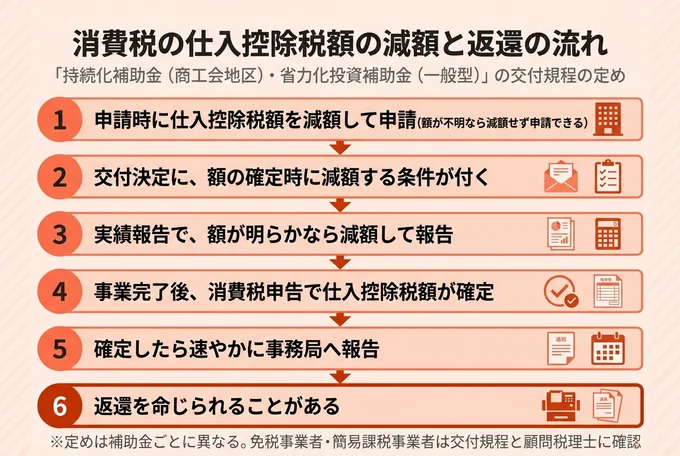
補助金は消費税の課税対象外ですが、補助対象経費に含まれる消費税の扱いは制度ごとに定めが違います。論点は、申請時の減額と、事業完了後の返還です。
補助金は不課税で、非課税とは別の区分
国または地方公共団体からの補助金や助成金等は、一般的に対価を得て行う取引ではないため、消費税の課税対象になりません。これが不課税です(国税庁タックスアンサーNo.6157)。
不課税は課税売上割合の分母にも分子にも入れませんが、非課税は原則として分母のみに入れます(No.6209)。
仕入控除税額とは:還付と補助金の重複を避けるための減額
消費税等仕入控除税額は、補助対象経費に含まれる消費税・地方消費税相当額のうち、仕入税額控除で控除できる部分に補助率を乗じた金額です。一般課税(本則課税)の課税事業者は、この消費税を実額で仕入税額控除の対象にできます。
新事業進出・ものづくり補助金や省力化投資補助金の公募要領では、課税仕入に伴う消費税の還付金と補助金が重複しないよう、この額をあらかじめ補助対象経費から減額するのが原則です。
事業完了後に確定したら報告し、返還を命じられる流れ
持続化補助金(商工会地区)と省力化投資補助金は、事業完了後の報告と返還まで定めています。
| 項目 | 持続化補助金(一般型 通常枠・商工会地区) | 省力化投資補助金 |
|---|---|---|
| 申請時 | 消費税等仕入控除税額を減額して交付申請する。申請時に額が明らかでなければ、減額せず申請できる(第6条第2項) | 同じ(第7条第2項) |
| 交付決定 | 減額せず申請した場合は、額の確定時に減額する条件を付けて交付決定する(第9条第5項) | 同じ構成(第10条第3項) |
| 実績報告 | 額が明らかなら、減額して報告する(第18条第2項) | 同じ(第18条第3項) |
| 事業完了後 | 消費税申告で確定したら、様式第10で速やかに報告する(第21条第1項) | 様式第5で速やかに報告する(第21条第1項) |
| 返還の命令 | 全部または一部の返還を命じられる(第21条第2項) | 同じ(第21条第2項) |
| 返還期限と延滞金 | 命令から20日以内。未納には年10.95%の延滞金(第21条第3項) | 同じ(第19条第3項を準用) |
| 仕入控除税額の計算例(仮の数値) | 控除できる消費税・地方消費税相当額300,000円×補助率2/3=200,000円 | 同じ前提 |
免税事業者・簡易課税事業者が返還の対象になるかを読む箇所は、各交付規程の第21条です。返還が確定したときの仕訳は、返還命令の通知と消費税申告書をそろえて顧問税理士に確認してください。消費税の報告と返還を交付規程で定めている制度の一つが省力化投資補助金(一般型)で、申請支援の内容はこのページで確認できます。
デジタル化・AI導入補助金(通常枠)は消費税が補助対象外
デジタル化・AI導入補助金2026の通常枠では、公租公課(消費税)は補助対象外経費です。根拠は公募要領で、通常枠の交付規程にも仕入控除税額の返還条項はありません。
インボイス枠などほかの枠は、枠ごとの公募要領と交付規程で確認しましょう。ITツールの導入にこの補助金を使う場合の支援内容は、デジタル化・AI導入補助金の申請支援ページで紹介しています。
出典:小規模事業者持続化補助金<一般型 通常枠>交付規程(商工会地区。第6条第2項・第9条第5項・第18条第2項・第21条)/中小企業省力化投資補助金交付規程(第7条第2項・第10条第3項・第18条第3項・第19条第3項・第21条)/中小企業省力化投資補助事業(一般型)公募要領(第9回公募)(p.34〜35「消費税等仕入控除税額」)
■ 個人事業主が固定資産の取得に充てる補助金は、総収入金額不算入の対象
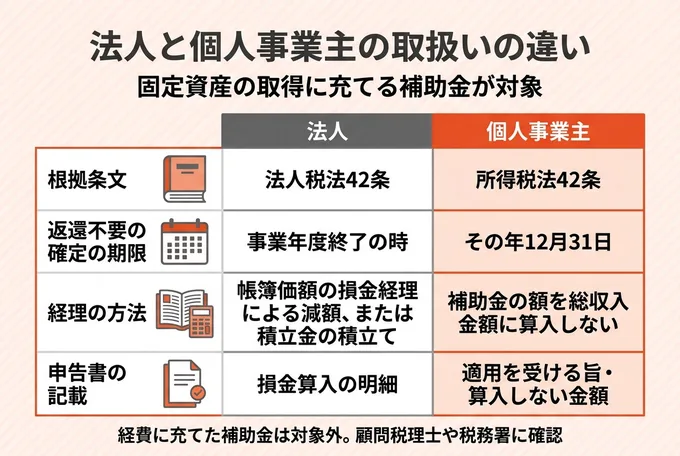
個人事業主には、法人税の圧縮記帳ではなく、所得税法42条の総収入金額不算入が適用されます。法人との主な違いは、確定の期限、経理の方法、申告書の記載です。
所得税法42条の要件:12月31日までの返還不要の確定と固定資産の取得
居住者が固定資産の取得・改良に充てる国庫補助金等の交付を受けたとします。返還を要しないことがその年12月31日までに確定し、同日までに交付目的に適合した固定資産を取得・改良したときは、補助金の額を総収入金額に算入しません(所得税法42条)。
確定申告書への記載も要件です。
持続化補助金の公募要領(商工会地区)には、所得税法42条の国庫補助金等に当たる旨の記載があります。
| 項目 | 法人 | 個人事業主 |
|---|---|---|
| 根拠条文 | 法人税法42条 | 所得税法42条 |
| 返還不要の確定の期限 | 事業年度終了の時 | その年12月31日 |
| 経理の方法 | 帳簿価額の損金経理による減額、または積立金の積立て | 補助金の額を総収入金額に算入しない |
| 申告書の記載 | 損金算入の明細 | 適用を受ける旨・算入しない金額 |
取得費の計算と確定申告書に添える明細書
取得費は、実際の取得費・改良費から、総収入金額に算入しなかった補助金の額を控除した残額です。減価償却費は、この取得費を基礎に計算します(国税庁タックスアンサーNo.2202)。
確定申告書には「国庫補助金等の総収入金額不算入に関する明細書」を添付します。この取扱いは、固定資産の取得・改良に充てた部分が対象です。経費に充てた補助金の所得区分と計上時期は、顧問税理士や税務署に確認しましょう。
■ 顧問税理士に確認する論点と、渡す資料
補助金の会計処理と税務の判断は、顧問税理士の領域です。確認する問いと渡す資料を整理しておけば、相談の論点が絞れます。
判断が分かれやすい論点(税理士に確認する問い)
次の問いは、出典の記載だけでは結論が決まらないため、顧問税理士に確認します。
| 確認する問い | この記事の根拠 | 判断が分かれる理由 |
|---|---|---|
| 計上時期を、入金した事業年度にするか、額の確定通知の事業年度にするか | 公募要領(制度で記載が異なる)と研究報告第18号 | 出典ごとに扱いが異なり、決算をまたぐと当期と翌期の損益が変わる |
| 圧縮記帳にするか、特別勘定にするか | 法人税法42条・43条 | 精算払の補助金がどちらの場面に当たるかが、条文から一義的に決まらない |
| 免税事業者・簡易課税事業者の場合に返還があるか | 公募要領・交付規程 | 公募要領は課税事業者の場合を説明し、交付規程は事業者区分ごとの扱いを書いていない |
| 事務局経由の補助金が国庫補助金等に当たるか | 国税庁の質疑応答事例(間接交付) | 前提事実が異なれば課税関係も異なりうる |
税理士に渡す資料:通知書・要領・規程・台帳・入金明細
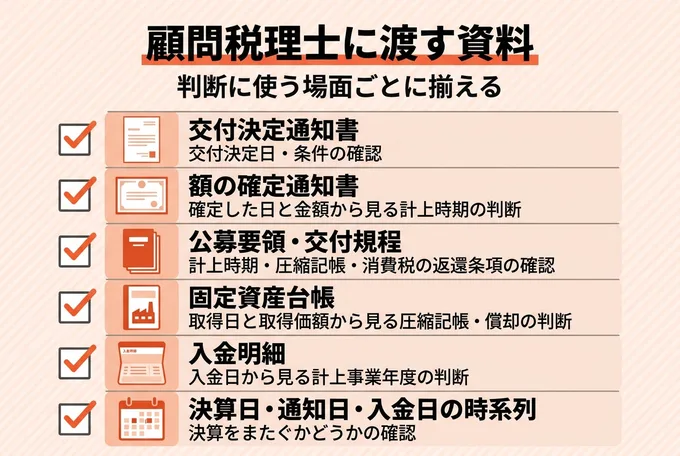
渡す資料は、判断に使う場面ごとに次のとおりです。
| 資料 | 何の判断に使うか |
|---|---|
| 交付決定通知書 | 交付決定日・決定に付いた条件の確認 |
| 額の確定通知書 | 確定した日と金額から見る計上時期の判断 |
| 公募要領・交付規程 | 計上時期の記載、圧縮記帳の記載箇所、消費税の返還条項の確認 |
| 固定資産台帳 | 取得日と取得価額から見る圧縮記帳・償却の判断 |
| 入金明細 | 入金日から見る「支払を受けた事業年度」の判断 |
| 決算日・通知日・入金日の時系列 | 決算をまたぐかどうかの確認 |
補助金・助成金のどの制度を使えるかを確かめたい場合は、HelpTech公式サイトで、HelpTechが支援する制度の一覧を確認できます。
この制度の申請支援について、対応できる内容をまとめています。
■ HelpTech株式会社について
会計処理や税務の判断は税理士の領域です。HelpTech株式会社は、福岡県福岡市中央区薬院に拠点を置く認定経営革新等支援機関です。
当社では、補助金の選定から事業計画策定への助言、提携する行政書士による申請書類の作成、申請者ご本人が行う申請手続きのサポート、採択後の実行支援まで対応しています。
これまでの実績は、助成金支給率98%(2021年7月の創業以来〜2026年4月時点、支給決定件数÷支給申請件数)、累計の補助金採択額60億円以上(2021年7月の創業以来の累計、当社がご支援して採択された全補助金額の合計)です。
助成金の申請書類の作成と提出代行は、提携する社会保険労務士法人が行います。当社は、制度の選定や研修など取組内容の設計をご支援します。
補助金の支援内容をまとめたページが補助金申請支援です。
■ まとめ:補助金の計上時期は一律に決まらず、制度の公募要領と顧問税理士で確認する
補助金の計上時期は出典ごとに扱いが分かれ、一律の決まりがありません。研究報告の整理では、費用を補う補助金は原則として営業外収益、設備に充てる補助金は臨時性があれば特別利益です。
圧縮記帳は免税ではなく課税の繰延べで、消費税は不課税でも制度によって仕入控除税額の返還があります。使う補助金の公募要領・交付規程の該当箇所と通知書・入金明細を揃え、顧問税理士に確認しましょう。
自社がどの制度の対象になるかは、事業の状況によって変わります。HelpTechの無料相談で、対象可否の診断からご相談いただけます。
(電話:092-688-0878/平日 10:00-18:00)
申請を検討されている方へ
この記事の執筆者
HelpTech株式会社 代表取締役
高橋 延明
挑戦する経営者のNo.2として、補助金・助成金・融資・出資を組み合わせた資金調達と事業計画の策定を支援する。認定経営革新等支援機関。
よくある質問
収益に関する補助金は、費用と相殺せず営業外収益に総額で計上するのが原則と考えられています。根拠はJICPA研究報告第18号で、会計基準ではなく実務を拘束しない研究報告です。
事務局経由でも対象になる場合があるため、制度ごとの公募要領で確認してください。国税庁の質疑応答事例は、交付団体が国に代わって交付事務を行うにすぎず、実質的に国から直接交付を受けたと認められる場合は、国庫補助金等に当たると回答しています。国の財源であることや、交付団体に裁量がないことが前提です。公募要領に圧縮記帳の記載がある例が、持続化補助金と新事業進出・ものづくり補助金です。
補助金の計上時期に重要性がある場合は、重要な会計方針として注記することが考えられます(研究報告の整理)。費用と相殺して表示した場合に、相殺した旨と金額を追加情報として注記することも、研究報告の提言の一つです。研究報告は、企業会計基準第24号が会計基準等の定めが明らかでない場合に重要な会計方針の注記を求めていることを根拠に挙げています。注記の要否は、顧問税理士や監査人に確認しましょう。
特例の対象は青色申告の中小企業者等で、2026年4月1日以後の取得分は取得価額10万円以上40万円未満が基準です(2026年11月時点)。令和11年3月31日までの取得分が対象で、1事業年度300万円までです。常時使用する従業員が400人以下(特定法人は300人以下)などの要件があり、確定申告書に明細書を添付します(No.5408)。圧縮記帳と併用できるかは、顧問税理士に確認してください。
記載を忘れても、税務署長が、記載がなかったことにやむを得ない事情があると認めたときに限り、圧縮記帳を適用できます。自動では適用されません。法人税法42条3項は、確定申告書に損金算入の明細の記載がある場合に限り適用する規定で、4項がこの宥恕規定です。やむを得ない事情に当たるかは税務署長が判断するため、記載漏れに気づいたら顧問税理士に早めに相談しましょう。