
省力化投資補助金(一般型)の数値目標3つの書き方と審査で不利な計画を解説
省力化投資補助金(一般型)の事業計画書で、数値目標をどう置けばよいか迷う方は多いはずです。数値目標は基本要件の3つで、労働生産性、1人当たり給与支給総額、事業場内最低賃金です。基準年度の定義は第8回で変わりました(2026年10月時点)。本記事では、3つの書き方と未達時の返還、審査で不利な計画を解説します。
■ 省力化投資補助金(一般型)で不採択・対象外・審査上不利になる事由
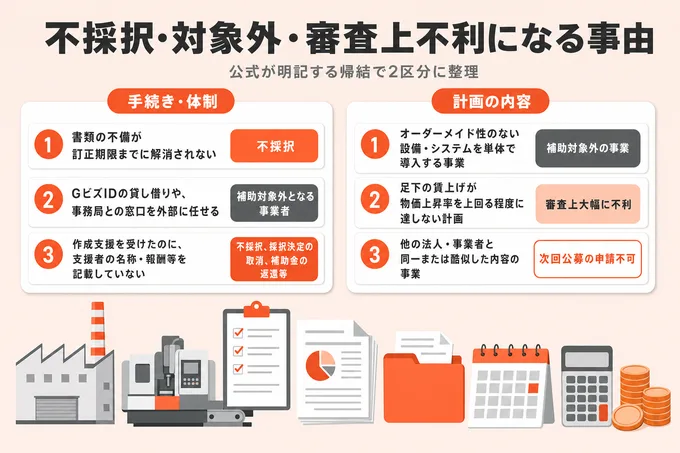
公募要領と応募申請の手引きが明記する事由の帰結は、「不採択」「対象外」「審査上大幅に不利」「申請制限」のいずれかです。
公式は不採択の理由を開示しない
公募要領は、採択結果について理由開示と異議申し立てを一切受け付けていないと定めています。事務局も、審査結果の詳細にはお答えできない立場です。
公式が明記している事由だけを取り上げます。
手続き・体制の不備による事由
| 事由 | 公式の帰結 | 掲載箇所 |
|---|---|---|
| 書類の不備が訂正期限までに解消されない | 不採択 | 公募要領 p.2 |
| 申請者自身による申請と認められない | 不採択 | 公募要領 p.2 |
| 作成支援を受けたのに、事業計画書作成支援者の名称・報酬等を記載していない | 不採択、採択決定の取消、補助金の返還等 | 公募要領 p.3・p.25・p.27 |
| 過去・現在の補助金の実績を入力していない | 不採択 | 公募要領 p.13 |
| 認定経営革新等支援機関を含む外部機関の者を申請担当者にする | 不採択となる場合 | 応募申請の手引き「はじめに」 |
| 口頭審査の日程調整がつかない | 不採択となる場合 | 公募要領 p.34 |
| GビズIDの貸し借りや、事務局との窓口を外部に任せる | 補助対象外となる事業者 | 公募要領 p.18 |
申請担当者は、申請者自身か申請者が雇用する従業員に限られます。口頭審査では、事業計画書作成支援者や経営コンサルタントの同席は不可です。審査対応者が申請事業者自身でないと判明すれば、不採択や交付決定取消の場合があります。
計画の内容による事由
| 事由 | 公式の帰結 | 掲載箇所 |
|---|---|---|
| 汎用設備やパッケージソフトなど、オーダーメイド性のない設備・システムを単体で導入する事業 | 補助対象外の事業(該当とされた場合は不採択、採択決定の取消または交付決定の取消) | 公募要領 p.13 |
| 経費の大半が補助対象外経費 | 不採択になる可能性 | 公募要領 p.21 |
| 足下の賃上げが物価上昇率を上回る程度に達しない計画 | 審査上大幅に不利 | 公募要領 p.29 |
| 他の法人・事業者と同一または酷似した内容の事業 | 次回公募の申請不可(2回目以降は次回と次々回) | 公募要領 p.18 |
書面審査の技術面の評価観点は、省力化指数、投資回収期間、付加価値額、オーダーメイド設備の4観点です。公募要領に数値基準はなく、省力化指数が高い、投資回収期間が短い、付加価値額の年平均成長率が大きい取組であることが示されているかを評価します。
賃上げ目標の実現可能性も評価の対象に入ります。
公式が示す事業計画書作成の確認項目
公式の参考ガイドは、事業計画書に次の回答が書かれているかを確認するための資料です。審査でも同じ観点で評価されると説明されています。
- 労働生産性の年平均成長率は、4%以上増加する計画になっているか
- 要件となる各数値を計算できているか、算出根拠は明確か
- 指定様式(その3)の数値を実現する根拠が、文字情報から読み取れるか
出典:中小企業省力化投資補助事業(一般型)公募要領(第9回公募)(p.2 採択結果の理由開示・書類不備・申請者自身による申請、p.3・p.25・p.27 事業計画書作成支援者の記載、p.4 審査結果、p.13 補助金の実績・補助対象外の事業、p.18 補助対象外となる事業者・計画重複、p.21 補助対象外経費、p.29 書面審査、p.33〜34 5-3 口頭審査) 出典:中小企業省力化投資補助金 応募申請の手引き(第8回公募)(はじめに「申請の担当者」) 出典:中小企業省力化投資補助事業(一般型)事業計画書作成の参考ガイド(p.2〜3 事業計画書の確認項目)
■ 一般型の基本要件は①〜④:数値目標は①〜③、④と特例の位置づけ
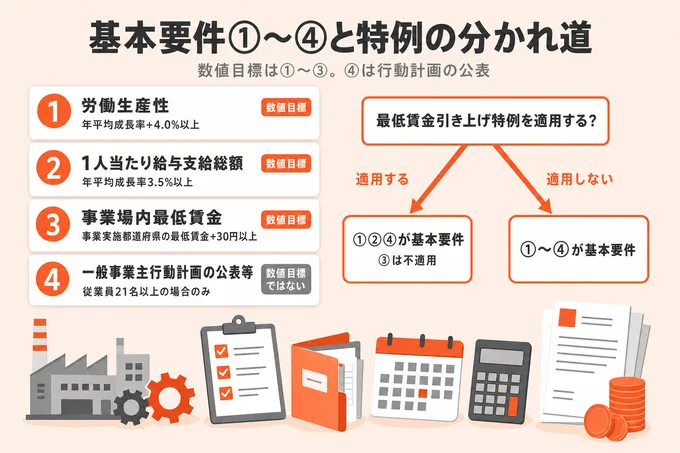
基本要件は①から④まで並んでいます。数値で示す目標は①〜③で、④は行動計画の公表に関する要件です。
基本要件の全体像と数値目標①〜③
| 番号 | 要件 | 基準 | 区分 |
|---|---|---|---|
| ① | 労働生産性 | 年平均成長率+4.0%以上 | 数値目標 |
| ② | 1人当たり給与支給総額 | 年平均成長率3.5%以上 | 数値目標 |
| ③ | 事業場内最低賃金 | 事業実施都道府県の最低賃金+30円以上 | 数値目標 |
| ④ | 一般事業主行動計画の公表等 | 次世代育成支援対策推進法に基づく計画の公表(従業員21名以上の場合のみ) | 数値目標ではない |
これらを3〜5年の事業計画ですべて満たすことが基本要件です。④は交付申請時までに「両立支援のひろば」へ公表する必要があり、掲載に2週間程度かかります。
最低賃金引き上げ特例の適用事業者は、①②④だけが基本要件です。
大幅賃上げ特例で上がる水準
大幅賃上げ特例では、基本要件の②に年平均成長率+2.5%以上を上乗せして合計+6.0%以上とし、事業場内最低賃金を最低賃金+50円以上にすることが条件です。①労働生産性の目標は、この特例を適用しても変わりません。補助金額が上限額に達しない場合や再生事業者、常勤従業員がいない場合も、上限額は引き上げられません。
最低賃金引き上げ特例と補助率
最低賃金引き上げ特例の適用事業者は、③が不適用になるほか、大幅賃上げ特例による引き上げは不可です。補助率が2/3になるのは、小規模企業者・小規模事業者、再生事業者、従業員20人以下の特定非営利活動法人・社会福祉法人・医療法人と、特例の要件を満たす中小企業です。
■ 基準年度は第8回で定義が変わった:事業計画期間と足下の賃上げもあわせて確認
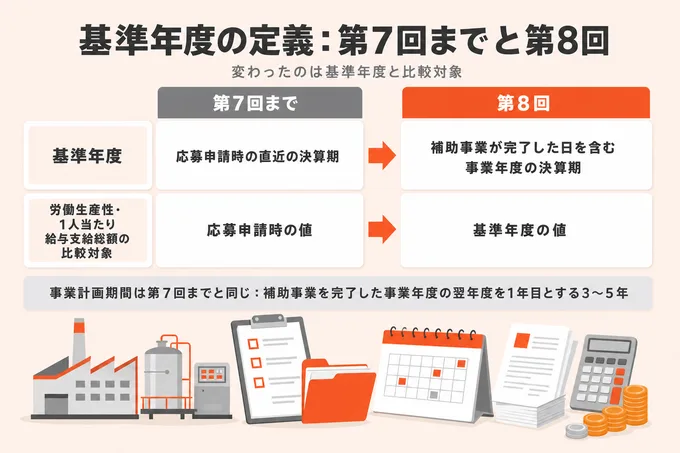
第7回までの公募要領の定義のまま計算すると基準がずれるため、数値目標の計算前に基準年度の定義を確認する必要があります。
第8回の基準年度と事業計画期間
| 項目 | 第7回まで | 第8回 |
|---|---|---|
| 基準年度 | 応募申請時の直近の決算期 | 補助事業が完了した日を含む事業年度の決算期 |
| 労働生産性の比較対象 | 応募申請時の労働生産性 | 基準年度の労働生産性 |
| 1人当たり給与支給総額の比較対象 | 応募申請時の1人当たり給与支給総額 | 基準年度の1人当たり給与支給総額 |
事業計画期間は第7回までと同じく、補助事業を完了した事業年度の翌年度を1年目とする3〜5年です。公式サイトに掲載されている「事業計画期間について」の資料は、第1回〜第7回公募が対象です。
審査で評価される足下の賃上げ
第8回の書面審査では、補助事業の完了を待たずに行う「足下の賃上げ」も評価されます。応募申請時の直近決算期から基準年度までの1人当たり給与支給総額の年平均成長率が、物価上昇率を上回る程度に達しない計画は、審査上大幅に不利です。
率は固定の基準ではなく、物価上昇率を踏まえて各社が設定します。採択後から交付決定までに、従業員への表明が必須です。
出典:中小企業省力化投資補助事業(一般型)公募要領(第9回公募)(p.6 1-2 定義(3)基準年度・(5)労働生産性、p.7 (8)事業計画期間・(9)事業計画1年目、p.29 5-1 書面審査(3)計画面) 出典:中小企業省力化投資補助事業(一般型)公募要領(第7回公募)(p.6 労働生産性、p.7 (9)基準年度) 出典:中小企業省力化投資補助事業(一般型)事業計画期間について(対象:第1回〜第7回公募) 出典:中小企業省力化投資補助事業(一般型)よくあるご質問 第5回〜第9回(応募・交付申請 No.48 物価上昇率の参考値)
■ 数値目標3つの書き方:計算式・集計の対象・事業計画書への書き込み
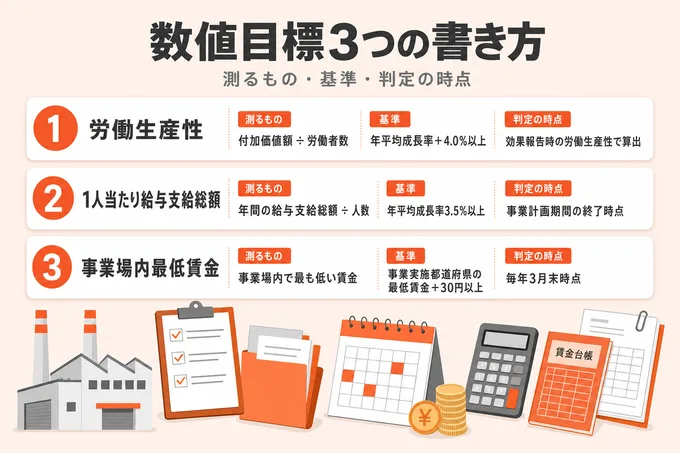
①〜③を、測るもの、計算式、数えるときの注意点の順に見ていきます。
①労働生産性の年平均成長率
付加価値額 = 営業利益 + 人件費 + 減価償却費
労働生産性 = 付加価値額 ÷ 労働者数
年平均成長率(%)=[(効果報告時の労働生産性 ÷ 基準年度の労働生産性)の(効果報告回数)乗根 − 1]× 100
労働者数は、従業員数に役員(個人事業主は事業主と専従者)を加えた数で、②の「従業員」とは対象が異なります。指定様式の事業計画書(その3)は、入力すると自動で算出される形式です。
②1人当たり給与支給総額の年平均成長率
目標値は事業者自身が設定し、交付申請時までに全従業員または従業員代表者、役員へ表明します。判定は事業計画期間の終了時点で、期中の年度の未達では返還されません。
対象は全月分の給与等の支給を受けた従業員です。福利厚生費・法定福利費・退職金は給与等に含めません。
時給の比較ではなく、年間の給与支給総額を人数で割った額の成長率で見る要件です。
③事業場内最低賃金
補助事業を実施する事業場内で最も低い賃金を、事業計画期間中、毎年、事業実施都道府県の最低賃金+30円以上にします。判定は毎年3月末時点です。
都道府県労働局長から最低賃金の減額特例の許可を受けている労働者は、+30円を満たしている必要はありません。
事業場が複数ある場合の判定対象は、賃金が最も低い事業場です。効果報告では賃金台帳を提出します。
最低賃金引き上げ特例の適用事業者は、この要件が不適用です。
出典:中小企業省力化投資補助事業(一般型)公募要領(第9回公募)(p.6〜7 1-2 定義(4)付加価値額・(5)労働生産性・(6)1人当たり給与支給総額、p.9〜10 1-5(1)基本要件①②③・1人当たりの給与支給総額についての補足、p.12 1-6 基本要件未達の場合の補助金返還義務、p.35 効果報告) 出典:中小企業省力化投資補助事業(一般型)よくあるご質問 第5回〜第9回(応募・交付申請 No.20 労働生産性の定義、No.21 期中の年度の扱い、No.50 目標値の変更、申請要件 No.80 減額特例の許可を受けた労働者) 出典:補助金交付後の効果報告について(一般型全公募回対象)(基本的な考え方)
この記事の内容をまとめた資料(PDF・全18ページ+Excel)【事業計画書を作る前に】【第9回公募】中小企業省力化投資補助金(一般型)数値目標の計算シート無料でダウンロード
■ 目標の置き方と未達時の返還:達成率の分母は自分で掲げた目標値
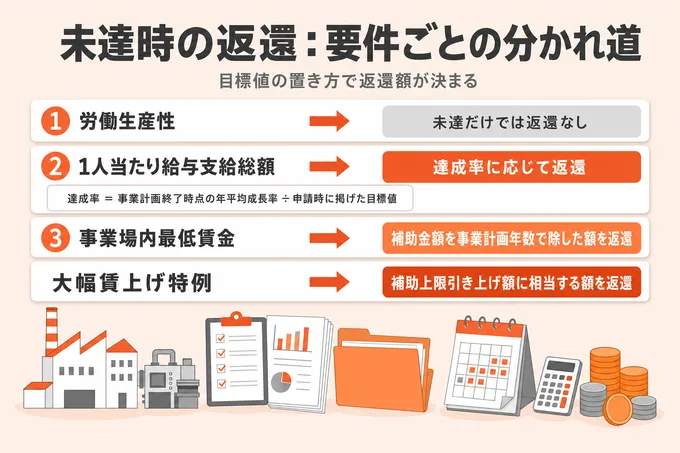
数値目標は、置いた時点で未達時の返還額が決まります。要件ごとの返還の有無は、次の表のとおりです。
返還の対象になる要件とならない要件
| 要件 | 未達時の返還 |
|---|---|
| ①労働生産性 | 未達だけでは返還なし(故意・過失が原因なら取消・返還の可能性) |
| ②1人当たり給与支給総額 | 達成率に応じて返還 |
| ③事業場内最低賃金 | 補助金額を事業計画年数で除した額を返還 |
| 大幅賃上げ特例 | 補助上限引き上げ額に相当する額を返還 |
①は、採択を受けた場合に取り組まなければならない要件です。②は付加価値額が増加せず、かつ企業全体で事業計画期間の過半数が営業利益赤字の場合など、③は付加価値額が増加せず、かつ企業全体で当該事業年度が営業利益赤字の場合などや、天災など事業者の責めに帰さない理由があれば、返還を求められません。
再生事業者は、返還が免除される扱いです。
1人当たり給与支給総額の返還額と目標値の置き方
達成率 = 事業計画終了時点の年平均成長率(%)÷ 申請時に掲げた目標値(%)
返還額 =(補助金交付額 − 補助上限引き上げ額)×(1 − 達成率)
大幅賃上げ特例を適用しない場合、補助上限引き上げ額は0です。年平均成長率が0またはマイナスなら、全額を返還します。
分母は申請時に自分で掲げた目標値なので、高く置くほど達成率は下がります。
一方で審査は、高い賃上げ目標と、その実現可能性の両方が評価の対象です。参考ガイドも、1人当たり給与支給総額が自身で設定した目標値を達成する計画になっているかを確認項目に挙げています。
事業場内最低賃金と大幅賃上げ特例の返還
③は、前述の毎年3月末時点で未達なら、補助金額を事業計画年数で除した額が返還の対象です。
大幅賃上げ特例は、特例の2要件(給与の合計水準・事業場内最低賃金の水準)のどちらか一方でも未達なら、補助上限引き上げ額に相当する額を返還します。基本要件の未達分の返還は、これとは別枠です。
効果報告で確認されること
効果報告は、事業計画期間の1年目が終了してから最初の4月に始まり、5年間、毎年行います。報告期間は原則、4月から3か月間です。
公式資料には、補助事業を完了した年の翌年が第1回の報告になる例と、翌々年になる例が示されています。事業場内最低賃金を確かめる資料は、賃金台帳です。
報告をしない場合や虚偽の報告をした場合も、返還を求められることがあります。
出典:中小企業省力化投資補助事業(一般型)公募要領(第9回公募)(p.12〜13 1-6 基本要件未達の場合の補助金返還義務及び免除要件(1)〜(3)、p.9 特例措置、p.29 5-1 書面審査(3)計画面、p.35 効果報告) 出典:中小企業省力化投資補助事業(一般型)よくあるご質問 第5回〜第9回(申請要件 No.68 労働生産性の目標が未達の場合) 出典:補助金交付後の効果報告について(一般型全公募回対象)(基本的な考え方・決算月ごとの例) 出典:中小企業省力化投資補助事業(一般型)事業計画書作成の参考ガイド(p.3 事業計画書の確認項目)
■ カタログ注文型との違い:数値目標と要件に絞って比較
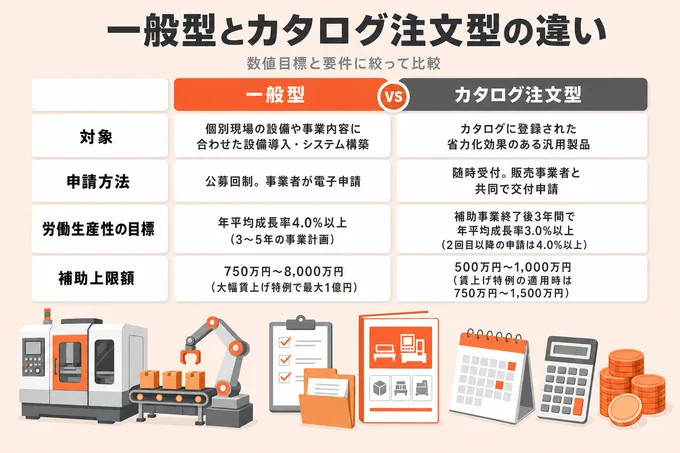
同じ補助金のカタログ注文型と、数値目標と要件の違いを比べたのが次の表です。
数値目標と要件の違い
| 項目 | 一般型 | カタログ注文型 |
|---|---|---|
| 対象 | 個別現場の設備や事業内容に合わせた設備導入・システム構築 | カタログに登録された省力化効果のある汎用製品 |
| 申請方法 | 公募回制。事業者が電子申請 | 随時受付。販売事業者と共同で交付申請 |
| 労働生産性の目標 | 年平均成長率4.0%以上(3〜5年の事業計画) | 補助事業終了後3年間で年平均成長率3.0%以上(2回目以降の申請は4.0%以上) |
| 補助上限額 | 750万円〜8,000万円(大幅賃上げ特例で最大1億円) | 500万円〜1,000万円(賃上げ特例の適用時は750万円〜1,500万円) |
カタログ注文型の補助上限額は、2026年3月19日の制度改定後の額です(2026年10月時点)。
どちらで申請するかの分かれ目
カタログに掲載されている製品は、原則としてカタログ注文型で申請します。周辺機器や構成機器数、機能が個別に変わる場合や、汎用設備を組み合わせてより高い効果を出す場合は、オーダーメイド設備とみなされ、一般型の対象です。
出典:中小企業省力化投資補助金「カタログ注文型と一般型の違い」(トップページ) 出典:中小企業省力化投資補助金 カタログ注文型 2026年3月19日制度改定(補助上限額の引き上げ) 出典:中小企業省力化投資補助事業(カタログ注文型)公募要領(p.7 2-1(1)補助率及び補助上限額・(2)基本要件①、p.8 (3)2回目以降の申請について②) 出典:中小企業省力化投資補助金「スケジュール(カタログ注文型)」(応募・交付申請欄) 出典:中小企業省力化投資補助事業(一般型)公募要領(第9回公募)(p.3 カタログ注文型との関係、p.8〜9 補助上限額・補助率・基本要件) 出典:中小企業省力化投資補助事業(一般型)よくあるご質問 第5回〜第9回(制度概要 No.2 カタログ掲載製品の申請区分、No.5 オーダーメイド設備)
関連:省力化補助金のカタログ型と一般型|どちらを選ぶかの判断軸を解説
この制度の申請支援について、対応できる内容をまとめています。
■ HelpTech株式会社について
当社では、認定経営革新等支援機関として、補助金の選定から事業計画策定への助言、提携する行政書士による申請書類の作成、申請者ご本人が行う申請手続きのサポート、採択後の実行支援まで対応しています(2026年10月時点)。
一般型は、事業計画を申請者自身で作成し、応募申請も申請者自身が行う制度です(交付申請に限り、代理申請のための委任機能があります)。制度の全体像や申請の流れは、省力化投資補助金(一般型)のページをご覧ください。
会社情報は会社概要で確認できます。
■ まとめ:数値目標は第8回の基準年度で計算し、返還額まで見て置く
審査では、数値目標とその算出根拠、実現可能性が見られます。数値目標は基本要件の①労働生産性、②1人当たり給与支給総額、③事業場内最低賃金の3つで、これに④の行動計画の公表と特例の適用有無の確認が加わります。
基準年度は第8回の定義で計算し、給与の目標値は達成率の分母なので返還額まで見て置くのが前提です。まず自社の基準年度の数値を第9回公募要領の式で試算し、制度の全体像と支援内容は省力化投資補助金(一般型)のページで確認でき、不明点はHelpTechの無料相談でご相談ください(電話:092-688-0878/平日 10:00-18:00)。
申請を検討されている方へ
この記事の執筆者
HelpTech株式会社 代表取締役
高橋 延明
挑戦する経営者のNo.2として、補助金・助成金・融資・出資を組み合わせた資金調達と事業計画の策定を支援する。認定経営革新等支援機関。
よくある質問
公式サイトは採択率を掲載していません。第6回は申請1,841者のうち1,176者が採択され、採択数÷申請数で計算すると約63.9%です。第1回から第6回の計算値は60.9%〜69.3%の範囲で、第7回以降の結果は公表されていません(2026年10月時点)。
不採択になった後も、再度申請することは可能です。ただし、本事業の応募申請中・交付申請中の事業者と、交付決定を受けて補助金の支払が完了していない事業者は、申請できません。
第9回は2026年11月4日に公募が始まりました。申請受付の開始は12月上旬、応募締切は12月下旬、採択発表は2027年3月下旬の予定です(2026年11月5日時点)。直前の第8回の応募締切は2026年10月16日17:00でした。日程は予定のため、最新の情報は公式サイトのスケジュールのページで確認してください。
採択は交付決定ではなく、補助金は補助事業の実績報告後に金額が確定してからの精算払いです。交付決定前に発注した経費は対象外になります。受け取った補助金は収入に計上され、法人税などの課税対象です。
応募申請時点で、ものづくり補助金・事業再構築補助金・新事業進出補助金の補助金支払が完了していない事業者は、補助対象外です。事業再構築補助金の卒業促進枠・大規模賃金引上促進枠などは除かれ、交付決定後に辞退済みなら申請できます。応募申請日から過去3年間に、これらの交付決定を合計2回以上受けた事業者も対象外になります。同一法人の応募は、公募回ごとに1申請です。