
小規模事業者持続化補助金とは?対象・補助額・申請の流れを解説
小規模事業者持続化補助金を使いたいものの、自社が対象か、いくら補助されるか、どう申請するかが分からず迷っていませんか。この制度は販路開拓などの経費の一部を補助するもので、申請時に商工会・商工会議所の支援を受ける仕組みです。第20回公募(公募要領 第8版)に沿って、対象者、補助額、対象経費、スケジュール、申請の流れを解説します。
■ 小規模事業者持続化補助金とは:販路開拓を支援する制度の概要
販路開拓と、あわせて行う業務効率化の取組を支援する補助金
第20回公募の公募要領 第8版は、小規模事業者等が自ら策定した経営計画に基づく販路開拓等の取組を支援すると定めています。例は、新たな市場への参入に向けた売り方の工夫や、新たな顧客層の獲得に向けた商品の改良・開発です。
業務効率化(生産性向上)の取組も対象ですが、販路開拓等と併せて行う場合に限られます。
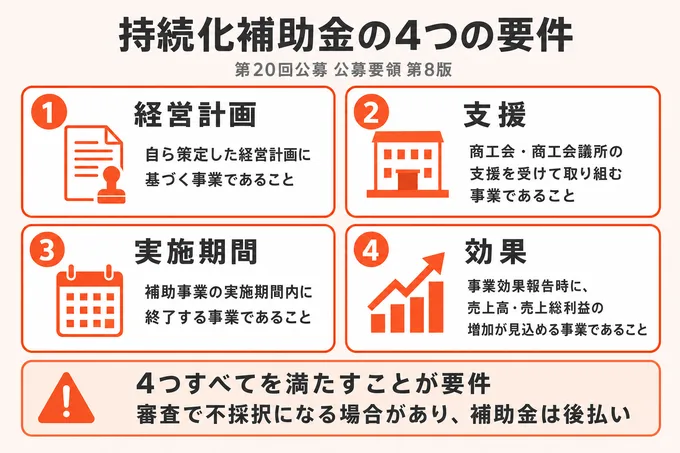
要件は次の4つをすべて満たすことです。
| 要件 | 内容 |
|---|---|
| 経営計画 | 自ら策定した経営計画に基づく事業であること |
| 支援 | 商工会・商工会議所の支援を受けて取り組む事業であること |
| 実施期間 | 補助事業の実施期間内に終了する事業であること |
| 効果 | 事業効果報告時に、売上高・売上総利益の増加が見込める事業であること |
審査があり、不採択になる場合がある
この補助金は申請すれば交付されるものではなく、申請内容の審査で不採択になる場合があります。
採択された後も補助金は後払いのため、事業の実施中は経費を自社で立て替えます。
出典:小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領 第8版(P.1「注意事項」・P.4「1.事業の目的」・P.6〜7「4.補助対象事業」)
■ 持続化補助金の枠と型の違い:小規模事業者が申請できる枠はどれか
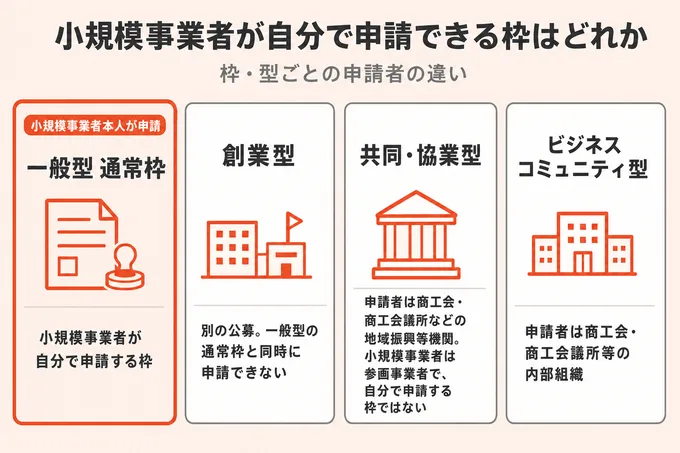
持続化補助金には、申請者や公募要領が異なる枠と型があります。小規模事業者が自分で申請できるかどうかを、先に確認してください。
一般型の通常枠と災害支援枠は、小規模事業者本人が申請する枠
一般型は、現在「通常枠」と「災害支援枠」に分かれています。小規模事業者本人が申請するのは、一般型の通常枠・災害支援枠と創業型です。通常枠は被災や創業時期の条件がない枠で、第20回公募の公募要領 第8版はこの通常枠を対象にしています。
災害支援枠は被災地域の事業者向けで、通常枠とは別の公募です。
創業型は別公募で、一般型の通常枠と同時に申請できない
創業型は、創業後1年以内で「特定創業支援等事業」による支援を受けた小規模事業者などが対象の、別の公募です。一般型とは、公募要領も事務局のサイトも分かれています。
一般型の通常枠と創業型は、同時に申請できません。 創業後1年以内の方は、どちらに申請するかを先に決めてください。
創業型に申請中か採択済みの事業者は通常枠の対象外で、通常枠に申請中・採択済み・実施済みの事業者も創業型の対象外です。
共同・協業型の申請者は小規模事業者ではなく地域振興等機関
共同・協業型の申請者は、商工会・商工会議所・中小企業団体中央会・商店街振興組合などの「地域振興等機関」です。小規模事業者は5者以上の「参画事業者」として支援を受ける側で、自分で申請する枠ではありません。
ビジネスコミュニティ型の申請者は商工会・商工会議所の内部組織
ビジネスコミュニティ型の申請者は、商工会・商工会議所等の内部組織です。50歳代以下の若手経営者・後継者等、または女性の経営者・後継者等で構成され、小規模事業者5者以上が参画している組織が対象になります。
出典:小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領 第8版(P.1「注意事項」・P.6「3.補助対象外となる事業者(4)」) 出典:小規模事業者持続化補助金<一般型 災害支援枠(令和8年熊本地震)>事務局(商工会議所地区)トップ(スケジュール) 出典:小規模事業者持続化補助金<創業型>第4回公募 公募要領(P.3「事業概要」・P.5「2.補助対象者」) 出典:小規模事業者持続化補助金<共同・協業型>第3回公募 公募要領 第6版(P.1「1.事業の目的」・P.8「6.補助上限額及び補助率」) 出典:小規模事業者持続化補助金<ビジネスコミュニティ型>第10回公募要領 第2版(P.3「2.補助対象者及び応募要件」)
■ 小規模事業者持続化補助金の対象者:業種別の従業員数基準と対象外
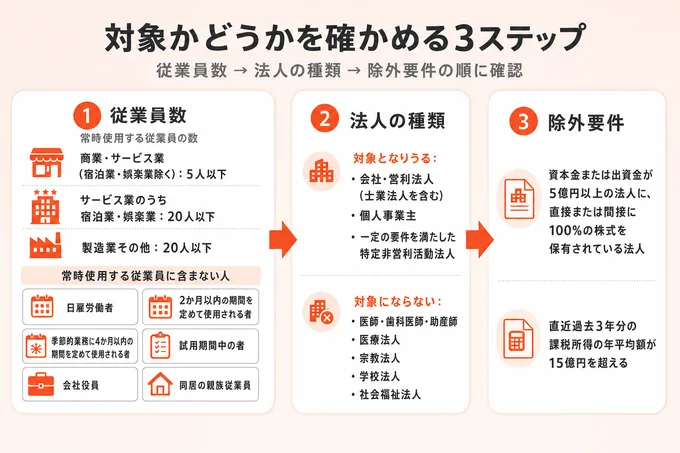
対象かどうかは、従業員数、法人の種類、除外要件の順に確かめます。
業種ごとに従業員数の基準が違う
第20回公募の公募要領 第8版は、業種ごとの従業員数で小規模事業者かどうかを判断すると定めています。
| 業種 | 常時使用する従業員の数 |
|---|---|
| 商業・サービス業(宿泊業・娯楽業除く) | 5人以下 |
| サービス業のうち宿泊業・娯楽業 | 20人以下 |
| 製造業その他 | 20人以下 |
事業が終わるまで、小規模事業者であり続ける必要があります(小規模事業者卒業加点を希望する場合を除く)。従業員は申請時点で数え、次の人は含みません。
| 常時使用する従業員に含まない人 |
|---|
| 日雇労働者 |
| 2か月以内の期間を定めて使用される者 |
| 季節的業務に4か月以内の期間を定めて使用される者 |
| 試用期間中の者 |
| 会社役員、同居の親族従業員 |
賃金引上げ特例で使う「従業員」は、これとは別の考え方です。
対象になる法人・個人と、対象にならない事業者
表のとおり、会社や個人事業主のほか、一定の要件を満たす特定非営利活動法人が対象になりえます。
| 対象となりうる者 | 対象にならない者 |
|---|---|
| 会社および会社に準ずる営利法人(株式会社、合名会社、合資会社、合同会社、特例有限会社、企業組合・協業組合、士業法人(弁護士・税理士等)) | 医師、歯科医師、助産師 |
| 個人事業主(商工業者であること) | 医療法人、宗教法人、学校法人、社会福祉法人、農事組合法人 |
| 一定の要件を満たした特定非営利活動法人 | 協同組合等の組合(企業組合・協業組合を除く)、一般社団法人・公益社団法人、一般財団法人・公益財団法人、任意団体 など |
| — | 系統出荷による収入のみである個人農業者(個人の林業・水産業者も同様。農作物の加工や料理の提供等に必要な経費は対象) |
| — | 申請時点で開業していない創業予定者 |
医師・歯科医師・助産師と医療法人は対象外ですが、士業法人は対象です。 特定非営利活動法人は、法人税法上の収益事業を行っていて(免税で確定申告書を提出できない場合を除く)、認定NPO法人ではない場合に限られ、従業員数は「製造業その他」の20人以下で判定します。
大企業の100%子会社や課税所得の大きい事業者は除かれる
資本金または出資金が5億円以上の法人に、直接または間接に100%の株式を保有されている法人は対象外です。 この要件は法人のみに適用されます。
間接の保有も含み、直接の株主の資本金が5億円未満でも、その株主の株主が5億円以上なら該当します。
もう1つは課税所得の要件で、確定している直近過去3年分の各年または各事業年度の課税所得の年平均額が15億円を超えていないことが条件です。
出典:小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領 第8版(P.4〜5「2.補助対象者」(1)〜(3)と補助対象者の範囲の表・※1)
■ 補助率と補助上限額:特例の要件で上乗せ額が変わる
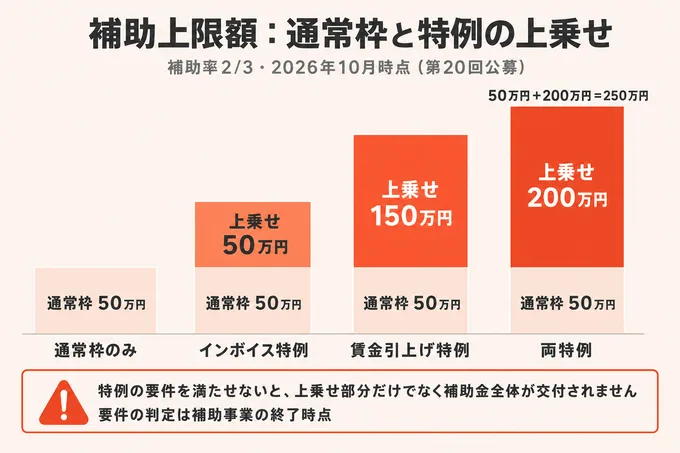
2026年10月時点(第20回公募・公募要領 第8版)では、通常枠の補助上限に、インボイス特例と賃金引上げ特例で上乗せ額が加わります。上乗せには、補助事業の終了時点で満たす要件があります。
通常枠の補助率と補助上限
補助金の額は、補助対象経費の合計額に補助率2/3を掛けて計算し、上限は50万円です。課税事業者は、消費税等を除いた額で計算します。
たとえば補助対象経費が75万円なら、75万円×2/3=50万円で、ちょうど上限です。審査で希望額から減額されたり、全額が対象外になったりする場合があります。
両特例の要件を満たす場合の上限は、50万円+200万円=250万円です。
インボイス特例の上乗せと要件
上乗せ額は50万円になります。補助事業の終了時点で適格請求書発行事業者の登録を受け、次のいずれかに当てはまる事業者が対象です。
- 2021年9月30日〜2023年9月30日の属する課税期間に、一度でも免税事業者だった事業者
- 2023年10月1日以降に創業した事業者
過去にインボイス特例またはインボイス枠で補助事業を実施した事業者は、対象外です。登録しているだけでは対象になりません。
賃金引上げ特例の上乗せと要件(第20回で変更)
上乗せ額は150万円です。補助事業実施期限日(2028年3月31日)を終点とする連続12か月と前年同月の12か月を比べ、従業員1人あたり給与支給総額を3.0%以上増やすことが条件です。
補助事業終了予定日も、この実施期限日に設定します。目標値を設定して交付決定までに従業員等へ表明し、実績報告時点で達成する必要があります。第19回までの要件は、事業場内最低賃金の+50円以上でした。
| 項目 | 内容 |
|---|---|
| 従業員の範囲 | 非常勤を含み、代表者・役員・専従者を含まない |
| 給与支給総額に含むもの | 給料・賃金・残業代・賞与を含み、福利厚生費・法定福利費・退職金を除く |
| 算定対象の従業員がいない場合 | 比較期間のいずれかの月に算定対象の従業員がいないと、特例の対象外 |
| パートタイム従業員 | 正社員の就業時間に換算して人数を数える |
| 実績報告までに従業員が退職するなどした場合 | 1人あたり給与支給総額の年平均上昇率を算出できなくなると、補助金は交付されない |
| 事業場内最低賃金 | 比較期間に支給している事業場内最低賃金が、地域別最低賃金以上である必要がある |
赤字の事業者は補助率が上がるが、賃金引上げ特例が前提
課税所得金額がゼロ以下の事業者は、補助率が2/3から3/4に上がります。ただし、赤字だけでは対象にならず、賃金引上げ特例が前提です。
判定には、法人は直近1期分の法人税申告書の別表一・別表四、個人事業主は直近1年間の確定申告書第一表の金額を使います。
インボイス特例だけの赤字事業者は2/3のままです。両特例を併用すると、3/4が上乗せ部分にも及びます。
特例の要件を満たせないと、補助金全体が交付されない
インボイス特例のみ、賃金引上げ特例のみ、両方のいずれを希望した場合も、通常枠と各特例の要件を1つでも満たさなければ、上乗せ部分だけでなく補助金全体が交付されません。
判定の時点は、補助事業の終了時点です。上乗せ額だけを見て特例を選ばず、終了時点で要件を満たせるかを先に確認してください。
出典:小規模事業者持続化補助金<一般型 通常枠> 第20回 公募要領 第8版(P.3「事業概要」・P.7〜11「6.補助率、補助上限額等」・P.25「10.(9)」消費税等) 出典:小規模事業者持続化補助金<一般型 通常枠> 新旧対照表 第6版・第7版から第8版(No.17・18 賃金引上げ特例の要件)
■ 小規模事業者持続化補助金の対象経費:8区分と対象外の経費
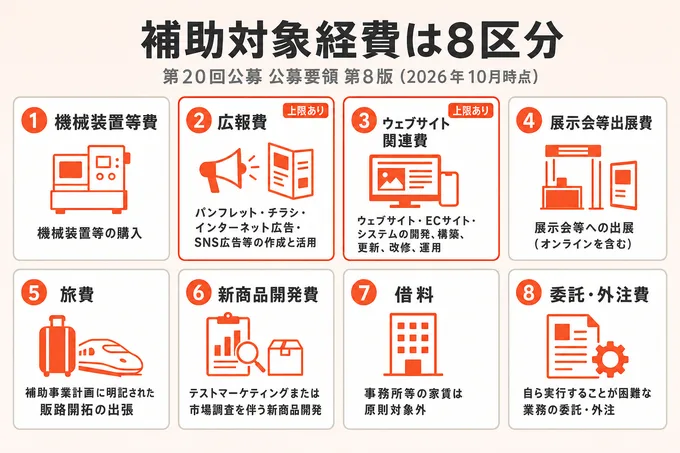
経費は8区分で、3つの条件をすべて満たす必要がある
第20回公募の公募要領 第8版(2026年10月時点)では、補助対象経費は次の8区分です。
| 区分 | 内容 |
|---|---|
| ①機械装置等費 | 機械装置等の購入 |
| ②広報費(上限あり) | パンフレット・チラシ・インターネット広告・SNS広告等の作成と活用 |
| ③ウェブサイト関連費(上限あり) | ウェブサイト・ECサイト・システムの開発、構築、更新、改修、運用 |
| ④展示会等出展費(オンラインによる展示会・商談会等を含む) | 展示会等への出展 |
| ⑤旅費 | 補助事業計画に明記された販路開拓の出張 |
| ⑥新商品開発費 | テストマーケティングまたは市場調査を伴う新商品開発 |
| ⑦借料 | 事務所等の家賃は原則対象外 |
| ⑧委託・外注費 | 自ら実行することが困難な業務の委託・外注 |
各経費は、次の3つの条件をすべて満たす必要があります。
- 使用目的が本事業の遂行に必要なものと明確に特定できる
- 交付決定日以降に発生し、補助事業期間中に支払が完了した
- 証憑資料等によって支払金額が確認できる
広報費とウェブサイト関連費は、各上限があり単独では申請できない(第20回で変更)
広報費とウェブサイト関連費は、補助金交付申請額に上限が設けられ、その費目のみの申請はできません。
| 費目 | 補助金交付申請額の上限 | 第19回との違い |
|---|---|---|
| 広報費 | 30万円(税込) | 第20回で新設 |
| ウェブサイト関連費 | 30万円(税込) | 第19回は補助金交付申請額の1/4(最大50万円)。第20回で30万円(税込)に変更 |
上限は経費額ではなく、補助金交付申請額に対するものです。チラシだけの申請も認められません。
自社のホームページやECサイトで使う動画・写真の制作費は、ウェブサイト関連費に計上します。インターネット広告とSNS広告は、広報費の例です。
機械装置等費では相見積と対象外の汎用品に注意する(第20回で変更)
発注総額(1件あたり)が50万円(税込)超の機械装置等を購入する場合は、2者以上から見積を取らなければなりません。この基準は他の発注先にも適用され、第19回の100万円(税込)超から変わりました。
パソコン・事務用プリンター・複合機・タブレット端末など汎用性が高く目的外使用になりうるものは対象外です。自動車等の車両も、原則として対象になりません。
中古品の主な条件は次のとおりです。
| 条件 | 内容 |
|---|---|
| 購入単価 | 50万円(税抜き)未満 |
| 見積 | 金額にかかわらず、2者以上の中古品販売事業者からの見積が必要 |
補助対象外になる主な経費
第8版では、主に次の経費が補助対象外です。
| 対象外の経費 | 補足 |
|---|---|
| 自社内部やフランチャイズ本部との取引 | — |
| 親族(3親等以内)等への発注 | — |
| 通信費・光熱水費・消耗品 | — |
| 税理士等への税務申告・決算書作成費用 | — |
| 1取引10万円(税抜き)を超える現金支払い | 旅費や現金決済のみの取引は除く |
| 売上高や契約数等に応じて課金される経費、成功報酬型の費用 | — |
| コンサルティング・アドバイス費用 | インボイス制度対応のための専門家への相談費用は除く |
| 消費税等 | 原則対象外。免税事業者・簡易課税事業者・2割特例の申請者が、消費税等を含めて申請し交付決定を受けた場合は対象 |
補助金の応募書類・実績報告書等の作成費用は、補助対象になりません。交付決定前の発注・契約・支払いも対象外です。
出典:小規模事業者持続化補助金<一般型 通常枠> 第20回 公募要領 第8版(P.11〜21「7.補助対象経費」) 出典:小規模事業者持続化補助金<一般型 通常枠> 新旧対照表 第6版・第7版から第8版(No.20 機械装置等費の相見積・No.21〜23 広報費・No.30 ウェブサイト関連費)
■ 第20回公募のスケジュール(2026年10月時点の予定)
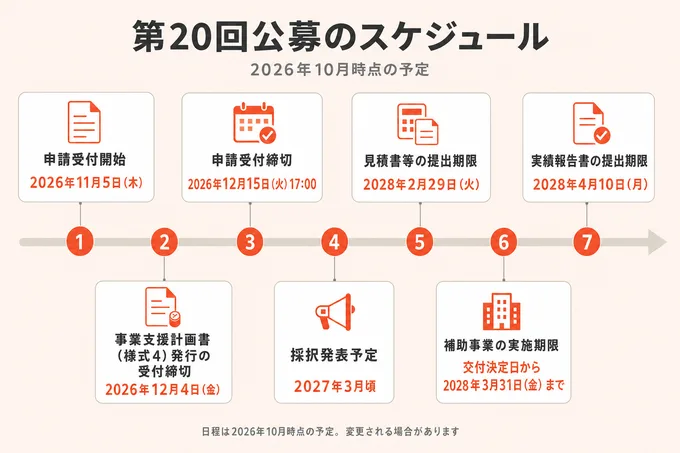
第20回公募の公募要領は2026年5月27日(水)に公開され、現行は2026年7月21日付の第8版です。申請の受付はまだ始まっておらず、日程は2026年10月時点の予定です。
| 項目 | 日程(2026年10月時点の予定) |
|---|---|
| 申請受付開始 | 2026年11月5日(木) |
| 事業支援計画書(様式4)発行の受付締切 | 2026年12月4日(金) |
| 申請受付締切 | 2026年12月15日(火)17:00 |
| 採択発表予定 | 2027年3月頃(申請数等により変更される場合があります) |
| 見積書等の提出期限 | 2028年2月29日(火) |
| 補助事業の実施期限 | 交付決定日から2028年3月31日(金)まで |
| 実績報告書の提出期限 | 2028年4月10日(月) |
様式4(事業支援計画書)の発行受付締切は、申請受付締切より前に設定されています。 公募要領には、発行受付締切以降の依頼は「いかなる理由があってもできません」と明記されています。
事務局は日程に「予定は変更する場合があります」と注記しており、電子申請の欄は「第20回公募については、現在準備中です」の表示です。今後の公募予定は、第20回の申請受付締切以降に追って案内するとされています。
最新の日程は、事務局の公式ページで確認してください。
出典:小規模事業者持続化補助金事務局(商工会地区)「申請について」(スケジュール) 出典:小規模事業者持続化補助金事務局(商工会議所地区)トップページ(第20回公募のスケジュール) 出典:小規模事業者持続化補助金<一般型・通常枠>第20回公募 公募要領 第8版(P.3「事業概要」・P.22「8.申請手続(1)受付開始及び締切」・P.24「9.補助事業実施期間等」)
■ 小規模事業者持続化補助金の申請の流れ:提出までの4ステップ
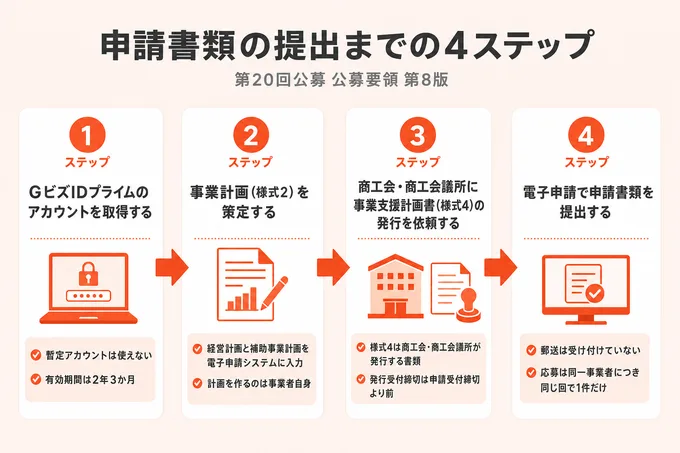
第20回公募の公募要領 第8版では、申請書類の提出までに4つのステップがあります。日付は前述のスケジュール表のとおりです。
ステップ1:GビズIDプライムのアカウントを取得する
申請にはGビズIDプライムのアカウントが必要で、暫定アカウントは使えません。
| 項目 | 内容 |
|---|---|
| 取得の目安 | 公募要領では数週間程度。GビズID公式では、法人代表者のオンライン審査は24時間365日速やかに行われ、書類申請の審査は最大1か月 |
| 有効期間 | 2年3か月。2026年7月9日の導入日以前に発行されたものは導入日から、以降に発行されたものは発行日から数える |
未取得の場合は、早めに利用登録を済ませてください。 IDとパスワードを第三者の支援者に伝えることは、利用規約に反します。
ステップ2:事業計画(様式2)を策定する
事業計画(様式2)は、経営計画と補助事業計画を電子申請システムに入力して策定します。計画を作るのは事業者自身です。
公募要領は、事業者自らが検討しているような記載が見られない場合や、自らが検討していなかったことが発覚した場合、評価に関わらず不採択・交付決定取消となると定めています。
ステップ3:商工会・商工会議所に事業支援計画書(様式4)の発行を依頼する
様式4は、事業者が入力した経営計画・補助事業計画をもとに、地域の商工会・商工会議所が発行する書類です。事業者自身が支援を直接受けながら取り組む事業のため、社外の代理人のみでの相談や発行依頼はできません。
| 地区 | 様式4の受け取り方 |
|---|---|
| 商工会地区 | 電子申請システム内で商工会に発行を依頼し、窓口で面談を受けて発行を受ける。発行後、システムに反映される |
| 商工会議所地区 | 商工会議所に発行を依頼し、発行を受けたPDFを電子申請システムにアップロードする |
発行受付締切は申請受付締切より前なので、前述のスケジュール表で発行受付締切を確かめ、そこから逆算して依頼してください。 発行までに時間がかかる場合があり、発行されるまで申請は完了できません。
ステップ4:電子申請で申請書類を提出する
一般型の通常枠は、専用の電子申請システムでのみ受け付けており、郵送は受け付けていません。第20回の申請先は公募要領で「現在調整中」とされているため、事務局の案内を確認してください。
応募は、同一事業者につき同じ回で1件だけです。 複数応募が判明すると、すべて不採択になります。
出典:小規模事業者持続化補助金<一般型・通常枠>第20回公募 公募要領 第8版(P.1「注意事項」・P.22「8.(2)申請手続きの基本的な流れ」・P.23〜24「8.(3)申請先及び留意事項」「8.(5)応募件数」) 出典:デジタル庁「GビズID」トップページ(アカウントの作成) 出典:デジタル庁「GビズID」アカウントの有効期限(有効期間)
■ 審査から補助金の受け取りまでの5つの段階
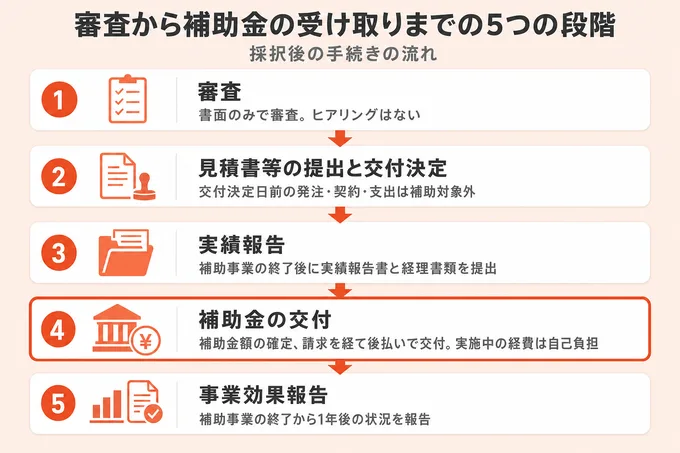
第20回公募の公募要領 第8版では、採択後の手続きが審査、見積書等の提出と交付決定、実績報告、補助金の交付、事業効果報告の5つの段階に分かれます。各段階の日付は前述のスケジュール表のとおりです。
審査は書面のみで、加点は選べる種類に上限がある
採択審査は、有識者の審査委員会が提出資料だけで非公開に行い、ヒアリングはありません。審査の観点は基礎審査、計画審査、加点審査の3つで、加点は重点政策加点と政策加点から1種類ずつ、合計2種類まで選べます。
審査は書面がすべてです。 中小企業庁の発表では、第19回の申請16,576件のうち7,819件が採択されました。採択は受給の確約ではなく、予算の都合で希望金額から減額される場合があります。
採択後は見積書等の提出を経て、交付決定を受ける
採択通知書だけでは、補助事業を始められません。交付決定日前の発注・契約・支出は、補助対象外です。 例外は展示会等の出展申込みだけで、請求書の発行と支払は交付決定日以後です。
採択発表後は、交付決定までに全経費の見積書等(相見積を含む)を提出します。期限は前述のスケジュール表のとおりで、出さなければ採択取消しです。
交付決定には、採択発表から概ね1〜2か月かかる場合があります(目安)。
交付決定後に補助事業を実施し、実績報告を提出する
交付決定後に補助事業を実施し、終了後に実績報告書と経理書類を提出します。実施期間と報告期限は回ごとに異なり、第20回の日付はスケジュール表のとおりです。
補助事業が期間の途中で終了(経費の支払いまで含む)したときは、その日から30日を経過した日か提出期限の、いずれか早い日までに報告します。 期日までに提出が確認できなければ、交付決定は取り消されます。
補助金は金額の確定、請求を経て後払いで交付される
補助金は後払いで、補助事業の実施中の経費は事業者が自己負担で先に支払う仕組みです。
実績報告の審査で補助金額が確定し、請求を経て交付される流れです。
商工会地区の事務局は、実績報告の審査に提出から3〜4週間程度かかっていると、2026年8月時点で案内しています。書類の不備修正が複数回生じると、補助金額の確定まで3か月程度かかる場合もあります。
いずれも制度上の期限ではなく、目安の一つです。
受け取り後も、事業効果報告と書類保存の義務が続く
補助事業の終了から1年後の状況を、事務局が指定する期限までに事業効果等状況報告として提出します。提出していない事業者などには、補助金申請の制限が課されます。
帳簿と証拠書類の保存期間は、事業終了日の属する年度の終了後5年間です。次のようなものは処分制限財産となり、補助金の受領後も一定の期間、目的外使用・譲渡・担保提供・廃棄などが制限されます。
| 処分制限財産の例 |
|---|
| 単価50万円(税抜き)以上の機械装置等 |
| 50万円(税抜き)以上の費用で作成・更新したウェブサイト・システム |
| 店舗改装による不動産の効用増加 |
出典:小規模事業者持続化補助金<一般型・通常枠>第20回公募 公募要領 第8版(P.1「注意事項」・P.3「事業概要」・P.14・P.24〜26「9.補助事業実施期間等」「10.補助事業者の義務」・P.32〜33「12.採択審査」) 出典:中小企業庁「「小規模事業者持続化補助金<一般型・通常枠>」について、第19回公募の採択事業者を決定しました」(2.採択事業者(第19回公募)について) 出典:小規模事業者持続化補助金事務局(商工会地区)「お知らせ」(2026.08.05 実績報告の審査について)
■ 持続化補助金の注意点:第三者支援の記載・返済・税金の扱い
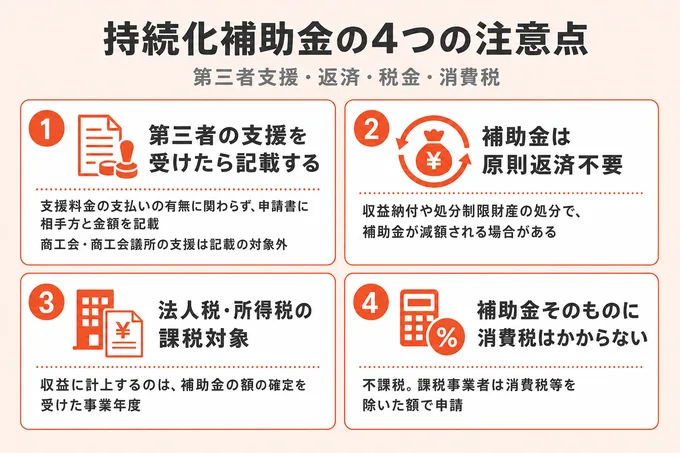
第三者の支援を受けたら、申請書に相手方と金額を記載する
第20回公募の公募要領 第8版は、事業計画の検討で第三者の支援を受けた場合、支援料金の支払いの有無に関わらず、様式2へ相手方と金額の記載を求めています。着手金や成功報酬など名目を問わず記載が必要で、記載がなければ虚偽の報告として不採択や交付決定の取消になります。
商工会・商工会議所の支援は記載の対象外です。第三者支援者へのヒアリングや現地調査が行われる場合もあります。
補助金は原則として返済不要
公募要領 第8版によれば、支払を受けた補助金は、原則として融資のような返済が不要です。ただし、収益納付や、前述の処分制限財産の処分により、補助金が減額される場合があります。
不正受給は、交付決定の取消や返還命令、不正内容の公表に加え、5年以下の拘禁刑もしくは100万円以下の罰金(併科あり)の対象です。
補助金は法人税・所得税の課税対象になる
公募要領 第8版は、補助金が法人税・所得税の課税対象になると明記しています。収益に計上するのは、入金時や採択時ではなく、補助金の額の確定を受けた事業年度です。
交付の目的に適合した固定資産の取得や改良に充てた場合は、次の規定を適用できます。
| 区分 | 適用できる規定 | 条件 |
|---|---|---|
| 法人 | 法人税法第42条(圧縮記帳) | 確定申告書に損金算入に関する明細の記載がある |
| 個人事業主 | 所得税法第42条(総収入金額不算入) | 明細書を添付した確定申告書を提出する |
個別の処理は税理士にご確認ください。
補助金そのものに消費税はかからず、申請は消費税等を除いた額で行う
補助金は消費税の不課税(課税の対象外)です。課税事業者は、消費税および地方消費税相当額(消費税等)を補助対象経費から減額して申請します。
免税事業者・簡易課税事業者・2割特例の申請者は、消費税等を含めて申請し交付決定を受けた場合に限り、消費税等も補助対象です。
迷う場合は、HelpTech株式会社の支援内容を補助金申請支援で確認できます(2026年10月時点)。
出典:小規模事業者持続化補助金 第20回公募 公募要領 第8版(一般型 通常枠)(P.1 注意事項/P.42 13.(14)補助金の返済) 出典:小規模事業者持続化補助金 第20回公募 公募要領 第8版(一般型 通常枠)(P.26 10.(12)収益計上/P.41 13.(6)国庫補助金等/P.25 10.(9)消費税等仕入控除税額) 出典:e-Gov法令検索「法人税法」第42条第1項・第3項(国庫補助金等で取得した固定資産等の圧縮額の損金算入) 出典:国税庁 タックスアンサー No.2202「国庫補助金等の総収入金額不算入」(個人事業主の場合) 出典:国税庁 タックスアンサー No.6157「消費税の課税対象とならない取引」(補助金・助成金等の具体例)
この制度の申請支援について、対応できる内容をまとめています。
■ HelpTech株式会社について
2026年10月時点で、当社では、認定経営革新等支援機関として、補助金の選定から事業計画策定への助言、提携する行政書士による申請書類の作成、申請者ご本人が行う申請手続きのサポート、採択後の実行支援まで対応しています。これまでの実績は、助成金支給率98%(2021年7月の創業以来〜2026年4月時点、支給決定件数÷支給申請件数)、累計の補助金採択額60億円以上(2021年7月の創業以来の累計、当社がご支援して採択された全補助金額の合計)です。
あわせて、業務のデジタル化を進めるDX支援やBPO(業務の外部委託)も提供しており、デジタル化・AI導入補助金を活用したITツールの導入についてもご相談いただけます。
■ まとめ:持続化補助金は審査があり後払いで、特例の要件を外すと補助金全体が不交付になる
小規模事業者持続化補助金は、販路開拓などの経費の一部を、審査を経て後払いで補助する制度です。要点は、特例の要件を満たさないと補助金全体が交付されないこと、申請に事業支援計画書(様式4)が要ること、対象経費に上限や単独申請不可の区分があることの3点です。
受付開始前にGビズIDプライムを取得し、最寄りの商工会・商工会議所へ相談したうえで、使いたい経費が対象かを公募要領で確認しましょう。
自社がどの制度の対象になるかは、事業の状況によって変わります。HelpTechの無料相談で、対象可否の診断からご相談いただけます。(電話:092-688-0878/平日 10:00-18:00)
この記事の執筆者
HelpTech株式会社 代表取締役
高橋 延明
中小企業の補助金・助成金申請支援と、リスキリングの研修事業を手がける。経産省のリスキリング補助事業の採択事業者。
よくある質問
一般型では、申請時点で開業していない創業予定者は対象外です。開業届を提出済みでも、開業届上の開業日が申請日より後の場合や、申請時点までに事業を開始していない場合は対象になりません。創業型でも開業していない創業予定者は対象外ですが、開業後まだ事業活動を始めていない事業者は、補助事業終了までに事業を始めることを条件に対象となりえます。
パートタイム労働者は含み、派遣社員は含みません。これは第19回公募の「申請時によくあるご質問」の回答で、試用期間中の人は含まれず、本採用後は含まれます。第20回のよくあるご質問は2026年10月時点で準備中のため、公開後は事務局の案内でご確認ください。
条件を満たせば、過去に採択された事業者も再申請できます。過去に採択され補助事業を実施した事業者は、事業実施期間終了日の属する月の翌月から1年が経過し、事業効果および賃金引上げ等状況報告書の提出を完了していることが条件です。第20回で採択された事業者は、提出完了後さらに1年が経過してから再申請できます。卒業枠・卒業加点で採択され実施した事業者は対象外です。同じ事業と見受けられると不採択になります。
介護報酬や保険診療報酬が適用されるサービスなど、国が助成する他の制度と同一または類似の事業は、補助対象外です。同一の取組で国の他の補助金を重ねて受け取ることもできないため、他の補助金を受給中または予定の場合は、双方の事務局へあらかじめご確認ください。公募要領の例は、デイサービス・介護タクシー等の介護報酬が適用されるサービスと、薬局・整骨院等の保険診療報酬が適用されるサービスです。
地区は「事業を営まれている場所」で分かれ、商工会検索サイトと商工会議所検索サイトで調べられます。どちらの地区か不明な場合は、各事務局サイトに掲載の問い合わせ先へご確認ください。